SON DAKİKA
Hava Durumu

#Likidite

Ekometre - Likidite haberleri, son dakika gelişmeleri, detaylı bilgiler ve tüm gelişmeler, Likidite haber sayfasında canlı gelişmelerle ulaşabilirsiniz.

Petrolde yatırımcı stratejisi değişti gözler 3-6 aylık işlemlerde Haber

Petrolde yatırımcı stratejisi değişti gözler 3-6 aylık işlemlerde

Petrol piyasasında jeopolitik risklerin yükselmesi yatırımcıların işlem stratejilerini de değiştirdi. İran ve Ukrayna’daki savaşların üretim, ticaret akışları ve rafine petrol ürünleri arzında yarattığı belirsizlik, uzun vadeli pozisyonlara yönelik iştahı azaltırken 3-6 aylık işlemleri öne çıkardı. Morgan Stanley Küresel Petrol Ticareti Eş Başkanı Brendan Ross, yatırımcıların türev piyasalarda daha seçici pozisyon almaya başladığını belirtti. Petrol yatırımcısı riskini kısa vadeye çekiyor Singapur’da düzenlenen Asya Pasifik Petrol Konferansı’nda konuşan Ross, artan jeopolitik risklerin yatırımcı davranışlarını değiştirdiğini söyledi. Ross’a göre yatırımcılar artık hangi riskleri almak istediklerini daha net belirliyor ve portföylerinde taşımak istemedikleri riskleri azaltıyor. Bu eğilim, işlemlerde özellikle önümüzdeki 3 ila 6 aylık dönemin ağırlık kazanmasına neden oluyor. Uzun vadeli petrol kontratlarında likidite azalıyor Yatırımcıların daha kısa vadeli pozisyonlara yönelmesi, uzun vadeli petrol kontratlarının işlem hacmi ve likiditesi üzerinde baskı oluşturuyor. Ross, yatırımcıların daha seçici hale gelmesinin uzun vadeli kontratlarda likiditeyi azalttığını ve bunun ileri vadeli fiyatlamalara ilişkin belirsizliği artırdığını ifade etti. Böylece piyasada uzun vadeli fiyat yönü belirlemekten ziyade, daha yakın vadelerde ortaya çıkabilecek risklere karşı pozisyon alma eğilimi güçleniyor. Savaşlar petrol fiyatlarında sert dalgalanma yarattı Jeopolitik gelişmeler petrol piyasasındaki oynaklığın temel unsurlarından biri haline geldi. ABD ile İran arasındaki çatışmalarda yaşanan hızlı gelişmeler, Washington ile Tahran arasında zaman zaman yeniden başlayan görüşmeler ve Ukrayna’nın Rusya’nın enerji altyapısına yönelik saldırıları fiyatlarda sert hareketlere neden oldu. Brent petrol fiyatı yıl içerisinde varil başına yaklaşık 60 dolar ile 126 dolar arasında geniş bir bantta hareket etti. Rafine ürünlerde fiyat baskısı daha güçlü Jeopolitik risklerin etkisi yalnızca ham petrol fiyatlarında görülmedi. Üretim tesislerinde ve ticaret rotalarında yaşanan aksamalar, özellikle rafine petrol ürünlerinde arz endişelerini artırdı. Dizel başta olmak üzere rafine ürünlerdeki fiyat hareketleri ham petrole kıyasla daha sert seyretti. ABD’de perakende dizel fiyatları geçen hafta rekor seviyeye ulaşırken, küresel arz sıkışıklığının etkisi Avrupa’daki akaryakıt maliyetlerine de yansıdı. Ross, fiziksel petrol piyasası ile finansal piyasa arasındaki ayrışmanın özellikle rafine petrol ürünlerinde daha belirgin hale geldiğine dikkat çekti. Yatırımcı uzun vadeli yön yerine risk yönetimine odaklanıyor Petrol piyasasındaki mevcut görünüm, yatırımcıların uzun vadeli fiyat tahminlerinden ziyade kısa ve orta vadeli riskleri yönetmeye yöneldiğini gösteriyor. Jeopolitik gelişmelerin hızlı değişmesi, enerji altyapısına yönelik saldırılar ve ticaret rotalarındaki belirsizlikler, uzun vadeli pozisyonların taşıdığı riski artırıyor. Bu nedenle yatırımcılar daha ileri vadeli kontratlardan uzaklaşırken 3-6 aylık işlemler petrol piyasasında giderek daha fazla öne çıkıyor.

BofA’dan TCMB’ye ekim ayında 100 baz puanlık indirim tahmini Haber

BofA’dan TCMB’ye ekim ayında 100 baz puanlık indirim tahmini

BofA, yıl sonu politika faizi beklentisini yüzde 36, yıl sonu enflasyon tahminini ise yüzde 29,5 olarak korudu. Bank of America (BofA), Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) para politikası görünümüne ilişkin yeni değerlendirmesini yayımladı. Banka, yüksek enflasyon beklentileri ve devam eden jeopolitik riskler nedeniyle TCMB’nin doğrudan faiz indirimleri için hareket alanının sınırlı olduğunu belirtirken, eylül ayındaki Para Politikası Kurulu toplantısında politika faizinin sabit tutulmasını bekledi. BofA’ya göre TCMB, yılın ilk ve tek doğrudan politika faizi indirimini ekim ayında gerçekleştirecek. Banka, 100 baz puanlık indirimle politika faizinin yüzde 36 seviyesine çekileceğini öngörüyor. Likidite normalleşmesi dikkat çekti Ekonomist Hande Küçük imzalı değerlendirmede, TCMB’nin İran Savaşı sonrasında oluşan makro-finansal riskler nedeniyle ara verdiği bir haftalık repo ihalelerine yeniden başlaması, likidite politikalarında normalleşme adımı olarak yorumlandı. Söz konusu gelişmeyle birlikte ortalama fonlama maliyeti ve TLREF oranının yüzde 40 seviyelerinden savaş öncesindeki yaklaşık yüzde 37 düzeyine gerilediğine dikkat çekildi. Rezervler ve sermaye girişleri etkili oldu BofA, TCMB Başkanı Fatih Karahan’ın 13 Ağustos’taki Enflasyon Raporu toplantısında verdiği mesajların ardından atılan adımın zamanlamasına da işaret etti. Brüt ve net rezervlerdeki güçlü toparlanma, carry-trade girişlerindeki artış ve iç talepte gözlenen belirgin yavaşlamanın, likidite koşullarındaki normalleşmenin öne çekilmesinde etkili olduğu belirtildi. Eylül ayında faiz değişikliği beklenmiyor Bankaya göre efektif faizlerde yaklaşık 300 baz puanlık düşüş yaşanmasına rağmen, politika faizinde doğrudan bir indirim için mevcut koşullar henüz yeterli değil. Enflasyon beklentilerinin yüksek seyretmesi ve jeopolitik belirsizliklerin sürmesi nedeniyle BofA, TCMB’nin eylül ayındaki PPK toplantısını pas geçmesini ve politika faizini mevcut seviyesinde tutmasını bekliyor. Eylül enflasyonu yüzde 30 bandına gerileyebilir Bank of America, baz etkisinin desteğiyle eylül ayında yıllık enflasyonun yüzde 30-30,5 aralığına gerilemesini öngörüyor. BofA’nın tahminine göre enflasyondaki bu gerilemenin ardından TCMB, politika faizinde indirime gitmek için ekim ayını tercih edecek. Ekimde 100 baz puanlık indirim öngörüsü Banka, yılın ilk ve tek doğrudan politika faizi indiriminin ekim ayında yapılacağını tahmin ediyor. BofA’ya göre TCMB, politika faizini 100 baz puan indirerek yüzde 36 seviyesine çekecek. Bu tahmin doğrultusunda Bank of America’nın Türkiye için yıl sonu politika faizi beklentisi de yüzde 36 seviyesinde bulunuyor. Yıl sonu enflasyon beklentisi yüzde 29,5 BofA, Türkiye ekonomisine ilişkin yıl sonu enflasyon tahminini yüzde 29,5 seviyesinde korudu. Banka, 2027 yıl sonu için politika faizi beklentisini yüzde 32, enflasyon tahminini ise yüzde 26 olarak açıkladı. Banka, mevcut enflasyon görünümü ve küresel risklerin hızlı ve geniş kapsamlı bir faiz indirim sürecini sınırladığını değerlendirirken, ekim ayında 100 baz puanlık sınırlı bir indirim senaryosunu öne çıkardı.

Gram altında tarihi tırmanış Haber

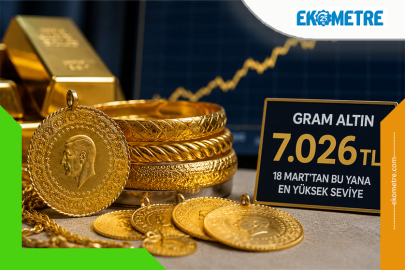
Gram altında tarihi tırmanış

Yaklaşık 5 ay sonra yeniden 7 bin TL’nin üzerine çıkan gram altında, doların zayıflaması ve ABD Hazinesinin tahvil geri alımlarını artırma hamlesi yükselişi destekleyen başlıca gelişmeler arasında yer aldı. Küresel piyasalarda altına yönelik talep güçlenirken, yükseliş iç piyasada gram fiyatına da yansıdı. Ons altındaki artışın yanı sıra doların değer kaybetmesiyle gram altın gün içinde 7.026 TL’ye kadar yükseldi. Bu seviye, gram altında 18 Mart’tan bu yana görülen en yüksek fiyat olurken, değerli metal yaklaşık 5 ay aradan sonra yeniden 7 bin TL eşiğinin üzerine çıktı. Ons altın haftayı güçlü kazançla kapatmaya hazırlanıyor Altın fiyatları haftanın son işlem gününde de yükselişini sürdürdü. Spot altın yüzde 0,5 artışla 4.540,18 dolara yükselirken, hafta başından bu yana elde ettiği kazanç yüzde 3,6’ya ulaştı. Önceki seansta haziran ayından bu yana en yüksek seviyesini gören ons altın, böylece üst üste üçüncü haftayı da yükselişle tamamlama yolunda ilerledi. ABD altın vadeli kontratları da yüzde 0,6 değer kazanarak 4.596,60 dolar seviyesine çıktı. Kapalıçarşı’da altın fiyatları yükseldi Küresel piyasalardaki hareketlilik Kapalıçarşı fiyatlarına da yansıdı. Çeyrek altın 11.217 TL’ye yükselirken, yarım altın 22.840 TL’den, tam altın ise 45.516 TL’den işlem gördü. Gram altındaki yükselişin hem ons fiyatındaki hareketten hem de döviz piyasasındaki gelişmelerden destek aldığı belirtildi. Zayıflayan dolar altına talebi artırıyor GoldSilver Central Genel Müdürü Brian Lan, doların değer kaybetmesinin altın başta olmak üzere değerli metaller açısından destekleyici bir ortam oluşturduğunu belirtti. Doların haftayı kayıpla tamamlamaya yönelmesi, dolar üzerinden fiyatlanan altını diğer para birimlerini kullanan yatırımcılar için daha erişilebilir hale getirerek talebi destekliyor. ABD Hazinesinin tahvil hamlesi piyasaların odağında Altın fiyatlarını destekleyen önemli gelişmelerden biri de ABD Hazinesinin tahvil piyasasına ilişkin adımları oldu. ABD Hazine Bakanı Scott Bessent, hükümetin Hazine tahvillerine yönelik geri alım programını daha da genişletebileceğini açıkladı. Hazine Bakanlığı ise gelecek çeyrekte uzun vadeli tahviller için gerçekleştirilecek geri alım operasyonlarının büyüklüğünü en az 4 milyar dolara çıkaracağını daha önce duyurmuştu. Piyasalarda bu adımların likidite ve tahvil piyasası üzerindeki etkileri yakından izlenirken, güvenli liman talebinin de altın fiyatlarına destek verdiği değerlendiriliyor. Gözler Fed’in faiz kararlarında Altının önümüzdeki dönemdeki seyrinde ABD Merkez Bankasının para politikası kararları belirleyici olmaya devam edecek. Brian Lan, yükseliş eğiliminin sürdürülebilirliği açısından Fed’in faiz politikasına ilişkin vereceği mesajların kritik olduğunu ifade etti. ABD’de açıklanan son işsizlik maaşı başvuruları verisi, başvuruların geçen hafta hafif gerilediğini gösterdi. Temmuz ayında istihdamda yaşanan sürpriz düşüşe rağmen iş gücü piyasasının genel görünümünün istikrarlı kalması da para politikası beklentilerinde etkili oluyor. CME FedWatch verilerine göre piyasalar, Fed’in gelecek ay faizleri sabit tutma ihtimalini yüzde 64, faiz artırma ihtimalini ise yüzde 36 olarak fiyatlıyor. İran yaptırımları ve jeopolitik riskler izleniyor Jeopolitik gelişmeler de değerli metal piyasasının gündemindeki yerini koruyor. ABD Hazine Bakanı Scott Bessent, Washington yönetiminin İran’a yönelik yeni dönemde “tarihin en sert yaptırımlarını” uygulayacağını açıklarken, artan jeopolitik belirsizliklerin güvenli liman olarak görülen altına yönelik ilgiyi etkileyebileceği değerlendiriliyor. Gümüş, platin ve paladyum da yükseldi Altındaki güçlü seyre diğer değerli metaller de eşlik etti. Spot gümüş yüzde 1,3 artışla 68,92 dolara yükselirken, platin yüzde 2,4 değer kazanarak 1.872,64 dolara çıktı. Paladyum ise yüzde 1,3 yükselişle 1.351,28 dolar seviyesine ulaştı. Gümüş, platin ve paladyumun da haftayı kazançla tamamlamaya hazırlandığı görüldü.
Maliye sıcak parayı izliyor fonlarda vergi seçeneği masada Haber

Maliye sıcak parayı izliyor fonlarda vergi seçeneği masada

Kurumsal ve yabancı yatırımcıların ilgisinin arttığı fonlarda vergi uygulaması dahil çeşitli seçenekler değerlendirilirken, henüz kesinleşmiş bir düzenleme bulunmuyor. Türkiye'de yüksek faiz ortamının etkisiyle büyüyen para piyasası fonları, ekonomi yönetiminin gündemine girdi. Hazine ve Maliye yönetiminin, özellikle kurumsal ve yabancı yatırımcıların bu fonlara yönelttiği kısa vadeli sermayenin büyüklüğünü ve niteliğini incelediği bildiriliyor. Çalışmanın odağında, kısa vadeli sermaye giriş ve çıkışlarının daha istikrarlı hale getirilmesi ve Türkiye'ye gelen kaynakların daha uzun vadeli, üretken yatırımlara yönlendirilmesi bulunuyor. Vergilendirme de değerlendirilen seçenekler arasında yer alıyor. Ancak henüz uygulanmasına karar verilmiş yeni bir vergi bulunmuyor. Fonların büyüklüğü 2,8 trilyon liraya çıktı Para piyasası fonlarının ulaştığı büyüklük, ekonomi yönetiminin neden bu alana odaklandığını gösteren önemli göstergelerden biri. TCMB'nin Finansal İstikrar Raporu'na göre para piyasası ve benzeri fonların toplam büyüklüğü 2023 sonunda 234 milyar lira seviyesindeydi. Bu tutar 30 Nisan 2026 itibarıyla 2,8 trilyon liraya yükseldi. Böylece fonların büyüklüğü yaklaşık üç yılda 12 kat arttı. Bu hızlı büyüme, para piyasası fonlarını Türkiye'nin finansal sisteminde çok daha önemli bir konuma taşırken, bu fonlara yönelen sermayenin niteliği de ekonomi politikası açısından daha fazla önem kazandı. Kurumsal yatırımcıların vergi avantajı dikkat çekiyor Mevcut uygulamada yatırım fonlarından elde edilen gelirlerde stopaj uygulaması yatırımcının niteliğine ve fonun özelliklerine göre farklılaşıyor. Para piyasası fonlarında bireysel yatırımcılar açısından yüzde 17,5 stopaj uygulanırken, mevcut düzenlemeye göre kurumsal yatırımcılar açısından stopaj uygulanmıyor. Bu farklılık, özellikle yabancı kurumsal yatırımcıların kısa vadeli fonlara yönelimi açısından Maliye'nin incelemeye aldığı başlıklardan biri olarak öne çıkıyor. Neden para piyasası fonları tercih ediliyor? Para piyasası fonları, yüksek likidite özellikleri nedeniyle yatırımcıların kısa vadeli nakitlerini değerlendirmesinde önemli bir araç haline geldi. Faizlerin yüksek olduğu dönemlerde yatırımcı açısından likit kalırken getiri elde etme imkanı sunan bu fonlar, özellikle kısa vadeli sermaye için alternatif bir park alanı oluşturuyor. TCMB verileri de bu eğilimin boyutunu ortaya koyuyor. Para piyasası ve benzeri fonların yatırım fonları içindeki payı da son yıllarda belirgin şekilde yükseldi. Maliye'nin hedefi sermayeyi uzun vadeye taşımak Ekonomi yönetiminin çalışmasının yalnızca yeni bir vergi getirilmesine odaklanmadığı belirtiliyor. Sermaye hareketlerinin yapısı, fonlara giriş-çıkışların niteliği ve bu kaynakların ekonomiye katkısı birlikte değerlendiriliyor. Buradaki temel hedef, Türkiye'ye gelen sermayenin kısa vadeli finansal araçlarda kalmak yerine daha uzun vadeli ve üretken alanlara yönelmesini sağlamak. Bu yaklaşım, özellikle doğrudan yatırımlar ile kısa vadeli portföy hareketleri arasındaki farkı yeniden gündeme getiriyor. Kısa vadeli sermaye finansal piyasalara likidite sağlarken, hızlı giriş ve çıkışların finansal istikrar açısından oluşturabileceği riskler de ekonomi yönetiminin takip ettiği başlıklardan biri. Yeni vergi kesinleşmiş değil Para piyasası fonlarına yönelik olası vergi değişikliği konusunda şu aşamada kesinleşmiş bir karar bulunmuyor. Maliye'nin değerlendirdiği seçenekler arasında vergilendirme bulunurken, nihai düzenlemenin nasıl şekilleneceği ve hangi yatırımcı gruplarını kapsayacağı henüz belli değil. Bu nedenle mevcut gelişmeyi doğrudan “para piyasası fonlarına yeni vergi geliyor” şeklinde değerlendirmek için erken. Gözler sermayenin yönünde Para piyasası fonlarının 2,8 trilyon liralık büyüklüğe ulaşması, kısa vadeli finansal araçların Türkiye'deki yatırım tercihleri içerisindeki ağırlığını açıkça ortaya koyuyor. Önümüzdeki dönemde ekonomi yönetiminin atacağı adımların, kurumsal ve yabancı yatırımcıların fon tercihleri üzerinde etkili olması bekleniyor. Asıl soru ise kısa vadeli sermayenin vergilendirilip vergilendirilmeyeceğinden çok, Türkiye'ye gelen finansal kaynakların ne kadarının kalıcı sermayeye ve üretken yatırımlara dönüşeceği olacak.

Turizm arsaları yatırımcının gözdesi olmayı sürdürüyor Haber

Turizm arsaları yatırımcının gözdesi olmayı sürdürüyor

Uzmanlar, sınırlı arz, yeni turizm trendleri, yüksek likidite ve altyapı yatırımlarının bu alandaki değer artışını destekleyen başlıca unsurlar olduğunu belirtiyor. Gayrimenkul yatırımlarında uzun vadeli değer artışı arayan yatırımcılar için turizm bölgelerindeki arsalar önemini koruyor. Özellikle kıyı bölgeleri ile gelişen turizm destinasyonlarında bulunan turizm imarlı arsalar, hem yatırım hem de ticari proje geliştirme açısından öne çıkıyor. İnvesttime Yatırım Danışmanlığı ve Arsa Ofisi Kurucusu Halil İbrahim Dindi, turizm imarlı arsaların otel, motel, butik otel, tatil köyü ve benzeri konaklama tesislerinin inşasına uygun olması nedeniyle klasik konut arsalarına göre daha yüksek yatırım potansiyeli sunduğunu söyledi. Arz sınırlı, talep büyüyor Dindi'ye göre turizm bölgelerinde yeni arsa üretiminin mümkün olmaması, buna karşın yatırımcı talebinin sürekli artması fiyatları yukarı taşıyan en önemli unsur olarak öne çıkıyor. Deniz kıyıları, doğal yaşam alanları ve tarihi merkezlere yakın bölgelerde bulunan arsaların uzun vadede önemli değer artışı potansiyeli taşıdığı belirtiliyor. Yeni turizm anlayışı farklı yatırım fırsatları oluşturuyor Pandemi sonrası değişen tatil alışkanlıkları da yatırım tercihlerini etkiliyor. Büyük oteller yerine doğayla iç içe, butik ve sürdürülebilir konaklama konseptlerine ilginin artmasıyla Tiny House, Glamping ve ekolojik turizm projeleri için uygun arsalar daha fazla ilgi görüyor. Uzmanlara göre bu eğilim, yatırımcılara yalnızca arsa alıp bekleme değil, daha düşük bütçelerle gelir üretebilecek alternatif turizm projeleri geliştirme fırsatı da sunuyor. Esnek yatırım modeli Turizm arsaları yatırımcılara farklı değerlendirme seçenekleri sağlıyor. Arsalar uzun süre elde tutularak değer artışı beklenebiliyor, yatırımcılara kat karşılığı veya hasılat paylaşımı modeliyle devredilebiliyor ya da butik konaklama tesislerine dönüştürülerek düzenli kira geliri elde edilebiliyor. Yabancı yatırımcı ilgisinin yüksek olduğu turizm bölgelerinde bu tür arsaların likiditesinin de diğer arsa türlerine göre daha güçlü olduğu ifade ediliyor. Altyapı yatırımları değer kazandırıyor Yeni otoyollar, havalimanları, marinalar ve turizm altyapı projeleri de bölgedeki arsa değerlerini doğrudan etkiliyor. Uzmanlar, yatırım kararlarında mevcut değer kadar gelecekte planlanan kamu yatırımlarının da dikkate alınması gerektiğini belirterek, gelişme potansiyeli bulunan turizm bölgelerinde yapılan doğru yatırımların orta ve uzun vadede önemli kazanç sağlayabileceğine dikkat çekiyor.

FITCH: Şirketlerin likidite riskleri artacak Haber

FITCH: Şirketlerin likidite riskleri artacak

Bireylerin kredi ve kredi kartı borcu için yapılandırma sınırları gevşetilirken şirketler de yapılandırma için bankaların kapılarını aşındırıyor. Ancak bankacılık sektörü kaynaklarının verdiği bilgiye göre şu dönemde kimse borç ödemek istemiyor ve dev şirketler de yeniden yapılandırma için bankalarla masaya oturuyor. Özellikle borçların vadesinin uzatımına yönelik talepler öne çıkarken şirketler böylece borçlarda vade yapısını da uzuna doğru kaydırmayı hedefliyor. Merkez Bankası temmuzda politika faizinde indirim döngüsünü başlattı ancak kredi kısıtlamalarında bir değişikliğe gitmedi. Uzunca bir süredir ticari ve bireysel kredilerde uygulanan bu sınırlamalar ve yüksek faizler finansmana erişimi oldukça güçleştirdi. Uzmanların verdiği bilgiye göre KOBİ’ler limitlerini doldurdu, KOBİ’lerin mali tabloları ve teminat yapıları da yeni kredi almaya müsait değil. Bankacılık Düzenleme ve Denetleme Kurumu’ndan (BDDK) bireysel ihtiyaç ve kredi kartı borçlarına yönelik yapılandırmada sınırları gevşetse de henüz ticari krediler için böyle bir adım atılmadı. Ancak bankalar kendi inisiyatifleriyle hem KOBİ’lerde hem de büyük ve dev şirketlerde borç yapılandırması için görüşmeler yürütüyor. Bankalar talepleri geri çevirmiyor Bankacılık sektörü kaynaklarından edinilen bilgiye göre şu an herkes borç yapılandırma peşinde. Kaynak, finansal olarak borç ödemektense yaşanılan süreçte nakdi elinde tutmanın şirketlerin çok daha işine geldiğini ve banka borcunu ötelemenin de avantajlı bir durum olduğuna dikkat çekti. Özellikle bireysel müşterilerde çok yoğun borç yapılandırmasının gerçekleştirdiğini ticari müşterilerin de yapılandırma için geldiğini söyleyen bankacılık sektörü kaynağı arada ise çok büyüklerin de borç yapılandırması için geldiğini ve bankaların da bu müşterileri geri çevirmediğini vurguladı. Kaynak, dev şirketlerin ekonomideki ağırlığının bankayı borç yapılandırma talebini geri çevirmekten alı koyduğunu ifade ederek yapılandırma talebinin geri çevrilmesi durumunda ekonomide zincirleme şekilde oluşabilecek bir riski kimsenin almayacağına işaret etti. Mayıs ayı sonunda Zorlu Holding’in borç yapılandırdığı ve bu adımlarla kısa vadeli borcun toplam borç içindeki oranını yüzde 60’tan yüzde 40’a gerilettiği haberleri basına yansıdı. Yayımlanan haberlere göre Zorlu Holding, 1.3 milyar dolarlık kısa vadeli lira borcunu, vadesi 15 yıla kadar uzanan Euro cinsinden kredilerle yapılandırdı. Ayrıca piyasalardaki dalgalanmalara karşı ek güvence olarak 500 milyon Euro (yaklaşık 564 milyon dolar) tutarında ilave finansman sağladı. Sistemik risk oluşturma ihtimali Bu örneğin ışığında diğer bazı büyük holdinglerin de borç yapılandırma talepleri güçlendirdi. Bir başka bankacılık sektörü kaynağı çok büyük şirketlerin ekonomiye zincirleme etkisi olabileceğini dile getirerek bu yüzden bankaların bu talebi karşılamakta mecbur kaldıklarını vurguladı. Kaynak, şayet yapılandırma olmazsa ekonomide sistemik risk oluşabileceğine dikkat çekti. Bir diğer bankacılık sektörü kaynağı ise dev şirketlerden çok yoğun bir borç yapılandırma talebi olmadığını ancak yeni de bazı devlerin bu talebinin bulunduğunu söyledi. Bazı dev şirketler için borç yapılandırma için çalışmaların devam ettiğini ifade eden bankacılık sektörü kaynağı, vade uzatımının borç yapılandırmasında şirketlerin en çok istediği konu olduğunu bazı görüşmelerde ise borç kesintisi de yapıldığına işaret etti. FYY Çerçeve anlaşması da ilk yarıda geçen yılı katladı Şebnem Turhan'ın haberine göre, Türkiye Bankalar Birliği (TBB) 2019'da devreye alınan Temmuz 2023 ile Aralık 2023 arasında gerçekleştirilmeyen finansal yeniden yapılandırma çerçeve anlaşmaları verilerini açıklıyor. Aslında bankaların kendi inisiyatifinde yaptığı yeniden yapılandırma anlaşmaları FYY’den çok daha fazla gerçekleşiyor. TBB haziran verilerine göre bu yıl haziran ayında banka ve diğer mali kurumlara 100 milyon lira ve üzerinde kredi borcu olan şirketlerden sadece 4 tanesine FYY çerçeve anlaşması yapıldı. Bu 4 anlaşma ile 849 milyon liralık borç yeniden yapılandırılırken asıl dikkat çeken haziran ayında bir enerji şirketinin 6 milyar lirayı aşan borç yapılandırması oldu. Bu yılın ilk altı ayında 12 milyar 622 milyon liralık borç yeniden yapılandırılırken geçen yılın aynı dönemine göre oldukça yüksek oranda borç yapılandırılmış oldu. TBB verilerine göre geçen yıl ilk yarıda sadece 836 milyon liralık 100 milyon lira ve üzeri borcu olanlar için yapılandırma yapılmıştı. TBB verilerine göre Türkiye Bankalar Birliği’ne üye bankaların Mart 2025 dönemi bilanço verilerine göre, yeniden yapılandırılan ya da yeni bir itfa planına bağlanan kredilerin toplam tutarı yaklaşık 814.6 milyar TL oldu. FITCH: Şirketlerin likidite riskleri artacak Uluslararası kredi derecelendirme şirketi Fitch Ratings geçen hafta yayımladığı notta Türk sanayi şirketlerinin kredi derecelendirmesi 2025'te baskı altında kalmaya devam edeceğini belirtti. Fitch ekonominin yavaş büyümesinin, zorlu kredi koşullarının, sektörel zorlukların ve daralan marjların, borçlanma maliyetlerinin yüksek kalmasına sebep olacağını ve likidite risklerini artıracağını söyledi. Raporda, Türk lirasının kademeli olarak değer kaybetmesinin ithal ham maddelerin ve döviz borçlarının maliyetini artırdığı belirtildi. Ayrıca yüksek enflasyonun alım gücünü düşürmeye ve işçilik maliyetlerini artırmaya devam etmesiyle Arçelik ve Vestel gibi ihracata dayalı tüketici ürünleri şirketlerinin maliyetleri fiyatlara yansıtmasının zorlaştığı kaydedildi. Makroekonomideki volatilitenin en çok öne çıkan risk olduğunu söyleyen Fitch, mali politika ve para politikalarının öngörülemez olmasının Türk sanayi şirketlerinin geleceğe yönelik planlamalarını zorlaştırdığını söyledi.

logo
En son gelişmelerden anında haberdar olmak için 'İZİN VER' butonuna tıklayınız.