SON DAKİKA
Hava Durumu

#Kurumlar Vergisi

Ekometre - Kurumlar Vergisi haberleri, son dakika gelişmeleri, detaylı bilgiler ve tüm gelişmeler, Kurumlar Vergisi haber sayfasında canlı gelişmelerle ulaşabilirsiniz.

Vergi denetiminde yeni dönem Haber

Vergi denetiminde yeni dönem

Vergi denetimlerinde büyük ölçekli şirketler ve yüksek gelir grubundaki mükellefler daha yakından izleniyor. Vergi Denetim Kurulu Başkanlığı tarafından yürütülen çalışmalar kapsamında farklı denetim yöntemleri kullanılırken, yüksek gelir grubuna yönelik gözetim programında dikkat çekici sonuçlara ulaşıldı. Bu yıl büyük ölçekli mükelleflerin yüzde 31,3'ü vergi incelemesine alındı. Geçmiş yıllarda yaklaşık yüzde 11 seviyesinde bulunan bu oran, büyük mükelleflere yönelik denetim yoğunluğunun önemli ölçüde arttığını ortaya koydu. Denetimde ölçeğe göre farklılaşma Vergi Denetim Kurulu, mükelleflerin büyüklüğüne ve risk durumuna göre vergi incelemesi, izaha davet ve gözetim gibi farklı yöntemler uyguluyor. Orta ölçekli mükelleflerin yüzde 7,3'ü bu yıl denetim kapsamına alınırken, küçük ölçekli mükelleflerde bu oran yüzde 1,1 oldu. Orta ölçekli mükelleflerde izaha davet yöntemi öne çıkarken, küçük ölçekli mükelleflerde uyarı niteliğindeki gözetim uygulamalarından yararlanılıyor. 16 bin 307 kişi yüksek gelir programında Vergi Denetim Kurulu, yüksek gelir grubundaki mükelleflerin 2025 yılı kazançlarına ilişkin beyanlarının doğru şekilde yapılmasını sağlamak amacıyla 2'nci Yüksek Gelir Grupları Gözetim ve Uyum Programını uygulamaya aldı. Program kapsamında yüksek gelir grubunda bulunduğu değerlendirilen 16 bin 307 mükellef gözetim kapsamına dahil edildi. Çalışmada mükellefler iki ana grupta değerlendirildi. İlk grupta şirket ortağı olan kişiler yer alırken, ikinci grupta herhangi bir şirket ortaklığı bulunmamasına rağmen yaşam standardı ile ödediği vergi arasında uyumsuzluk olduğu değerlendirilen kişiler yer aldı. 42 bin büyük şirketin ortakları mercek altında İlk gruptaki mükelleflerin Türkiye'nin ölçek açısından en büyük 42 bin firmasında ortaklıklarının bulunduğu belirlendi. Bu kişilerin gelir vergisi tutarlarının, risk analizleri sonucunda belirlenen kazançlarıyla uyumlu olmadığı değerlendirildi. Diğer grupta ise şirket ortaklığı bulunmayan ancak yaşam standardı ile beyan edilen vergiler arasında uyumsuzluk olduğu değerlendirilen kişiler incelendi. Gözetim programında 48,7 milyar liralık sonuç Yüksek gelir grubuna yönelik gözetim ve uyum çalışmasının sonucunda mükelleflerin artırdığı toplam matrah 48,7 milyar liraya ulaştı. Çalışmanın önemli sonuçlarından biri de daha önce gelir beyanında bulunmayan mükelleflerin sisteme dahil edilmesi oldu. Gözetim kapsamındaki yaklaşık 7 bin mükellefin geçmiş dönemlerde hiç beyanname vermediği tespit edildi. Bu kişilerin önemli bölümü çalışma sonrasında ilk kez beyannamelerini vererek gelirlerini beyan etti. Gelir vergisi beyanı 6,7 milyar lira arttı Program kapsamında yapılan çalışmalar sonucunda gelir vergisi beyanındaki artış 6,7 milyar lira oldu. Gözetim kapsamındaki kişilerin ortak oldukları şirketlerin yaptığı vergi kesintisi matrahındaki artış ise 4,2 milyar lira olarak gerçekleşti. Şirketler tarafında da önemli bir değişim görüldü. Söz konusu mükelleflerin ortak olduğu şirketlerin kurumlar vergisi matrahı 33,9 milyar lira arttı. Şimşek: Denetim kapasitesini büyük mükelleflere yöneltiyoruz Hazine ve Maliye Bakanı Mehmet Şimşek, vergi denetim kapasitesinin teknolojinin etkin kullanılmasıyla önemli ölçüde güçlendirildiğini belirtti. Şimşek, vergi adaletini artırmaya yönelik çalışmalar kapsamında denetim kapasitesinin büyük ölçekli ve yüksek gelir grubundaki mükelleflere yöneltildiğini ifade etti. Bakan Şimşek, bu mükelleflerin vergiye gönüllü uyuma davet edildiğini belirterek denetimlerde teknolojik imkanların daha etkin kullanılmaya devam edeceği mesajını verdi.

Bursa’nın vergi şampiyonları sanayiden Haber

Bursa’nın vergi şampiyonları sanayiden

2025 Vergilendirme Dönemi Bursa Geneli Kurumlar Vergisi İlk 100 Sıralaması, kentin ekonomik yapısındaki sanayi ağırlığını bir kez daha ortaya koydu. Listenin zirvesinde SÜTAŞ Süt Ürünleri A.Ş. yer aldı. SÜTAŞ’ın tahakkuk eden kurumlar vergisi 1 milyar 274 milyon 372 bin TL olarak gerçekleşti. İkinci sıradaki OYAK Renault Otomobil Fabrikaları A.Ş. ise 735 milyon 122 bin TL ile dikkat çekti. Bu iki şirketin tek başına tahakkuk eden vergisi 2 milyar 9 milyon TL’yi aşıyor. Otomotiv Bursa ekonomisinin lokomotifi Listenin üst sıraları incelendiğinde otomotiv sektörünün Bursa ekonomisindeki ağırlığı açık biçimde görülüyor. OYAK Renault’nun yanı sıra; Yazaki Systems Technologies Turkey TOFAŞ Türk Otomobil Fabrikası Sege Taşıt Koltukları Çelikform Gestamp Otomotiv Otomotiv yan sanayisine hizmet veren diğer şirketler önemli vergi tahakkuklarıyla listede yer alıyor. Bu tablo, Bursa'nın yalnızca otomobil üretiminde değil, otomotiv yan sanayisinde de güçlü bir vergi ve katma değer tabanı oluşturduğunu gösteriyor. Gıda ve tarım-hayvancılık ikinci güçlü damar Listenin dikkat çeken bir başka özelliği ise gıda ve hayvancılık şirketlerinin yoğunluğu. SÜTAŞ'ın zirvede bulunmasının yanında Keskinoglu, Hastavuk, Tarfaş, Pro Yem, Demir Damızlık ve Öz Tavuk gibi şirketler üst sıralarda yer alıyor. Özellikle tavukçuluk ve yumurta sektörünün çok sayıda şirketle ilk 100 içerisinde bulunması, Bursa'nın entegre tarım-hayvancılık ve gıda sanayisindeki gücünü ortaya koyuyor. İlk 10, listenin yüzde 60'ına yakınını oluşturuyor Açıklanmasına izin verilen tutarlar üzerinden yapılan hesaplamaya göre, tabloda tutarı görülebilen 38 mükellefin toplam kurumlar vergisi tahakkuku yaklaşık 6,42 milyar TL. Bunun: İlk 2 şirket: 2,01 milyar TL İlk 5 şirket: 2,87 milyar TL İlk 10 şirket: 3,84 milyar TL Seviyesinde. Dolayısıyla açıklanan tutarlar açısından ilk 10 şirket, toplamın yaklaşık yüzde 59,8'ini oluşturuyor. Bu durum Bursa'daki kurumlar vergisi performansının önemli bölümünün, yüksek cirolu ve yüksek katma değer üreten büyük sanayi kuruluşlarında yoğunlaştığını gösteriyor. Makine, tekstil ve kimya da listede güçlü Bursa'nın geleneksel sanayi sektörleri de listede kendisini gösteriyor. Ermaksan Makina, Çoliplik Şeremet Tekstil, Cemtaş Çelik, Rudolf Duraner Kimyevi Maddeler, LeoNİ Systems Turkey Kablo, Epsan FZ Kimya Plastik ve Uzman Kafatezör Yüzey Kaplama gibi şirketlerin varlığı, Bursa sanayisinin otomotivden ibaret olmadığını ortaya koyuyor. Özellikle makine-metal, tekstil, kimya ve kablo sektörlerinin farklı basamaklarda temsil edilmesi, Bursa'nın üretim altyapısının çeşitliliğine işaret ediyor. İkinci 50'de dikkat çeken değişim 60–100 bandına gelindiğinde vergi tutarları doğal olarak aşağıya inerken, sektör çeşitliliği artıyor. Çelikform Gestamp 73,1 milyon TL Eker Süt 62,0 milyon TL BRY Mimarlık 61,2 milyon TL Özel Emine Eğitim 61,2 milyon TL Yafa Mühendislik 55,2 milyon TL Karagül Tavukçuluk 54,1 milyon TL Keskinoglu Tavukçuluk ve Damızlık 51,3 milyon TL Seviyesindeki tahakkuklarıyla öne çıkıyor. Önemli bir ayrıntı (*) ismini açıklamayanlar Listenin 100 şirketten oluşmasına rağmen çok sayıda şirketin adı ve vergi tutarı (*) olarak gizlenmiş olması, tablonun toplam vergi yükünün tamamını göstermediği anlamına geliyor. Tabloda açıklanan 38 şirket üzerinden yaptığımız hesaplama 6,42 milyar TL. Yani; “Vergi tutarlarının açıklanmasına izin veren 38 mükellefin toplam tahakkuku 6,42 milyar TL'yi aştı.” İsmini açıklamayanların sadece sektörü ödedikleri vergi açıklansaydı, daha detaylı bir Bursa fotoğrafı ortaya koyabilirdik.
Faiz ve cezalar vergiyi geçti Haber

Faiz ve cezalar vergiyi geçti

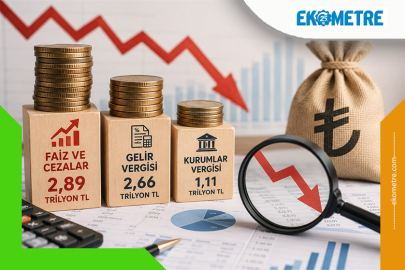
Bu tutar, aynı dönemdeki 2 trilyon 663 milyar liralık gelir vergisi ve 1 trilyon 111 milyar liralık kurumlar vergisi tahakkukunu geride bıraktı. Ancak yüksek tahakkuka rağmen özellikle vergi cezalarında tahsilat oranlarının oldukça düşük kalması dikkat çekti. Türkiye'nin bütçe gelirlerinde faiz, pay ve cezalardan oluşan kalemin ağırlığı yılın ilk yedi ayında dikkat çekici seviyeye ulaştı. Ocak-Temmuz 2026 döneminde bu kalemdeki toplam tahakkuk 2 trilyon 892 milyar lira olurken, gelir vergisi tahakkuku 2 trilyon 663 milyar, kurumlar vergisi tahakkuku ise 1 trilyon 111 milyar lirada kaldı. Genel yönetim bütçe gelir tahakkuku aynı dönemde toplam 13 trilyon 951 milyar liraya ulaştı. Bütçenin 7 aylık uygulama sonuçları, faiz, pay ve cezalardan oluşan tahakkukun hem gelir vergisini hem de kurumlar vergisini aşan bir büyüklüğe ulaştığını ortaya koydu. Bütçe 7 ayda 1,3 trilyon lira açık verdi Genel bütçe dengesi Ocak-Temmuz döneminde 1 trilyon 293 milyar lira açık verdi. Yalnızca temmuz ayında ise bütçe açığı 318 milyar lira olarak gerçekleşti. Yılın ilk yedi ayında genel bütçe gelirleri 13 trilyon 951 milyar liraya ulaşırken, bunun 3 trilyon 775 milyar lirasını gelir, kâr ve sermaye kazançları üzerinden alınan vergiler oluşturdu. Gelir vergisi 2 trilyon 663 milyar lira ile en yüksek tahakkukun gerçekleştiği vergi kalemi olurken, toplam bütçe gelirleri içindeki payı yüzde 19,6 seviyesinde kaldı. Yılın tamamı için 5 trilyon 130 milyar liralık gelir vergisi hedeflenirken, ilk yedi aydaki tahakkukun 2 trilyon 217 milyar liralık bölümü tahsil edildi. Böylece gelir vergisinde tahsilatın tahakkuka oranı yüzde 83,2 oldu. Kurumlar vergisinde ise yıl sonu gelir beklentisi 1 trilyon 613 milyar lira olarak belirlenmişti. Ocak-Temmuz döneminde 1 trilyon 111 milyar liralık tahakkuka karşılık 836 milyar lira tahsil edildi. Tahsilat/tahakkuk oranı yüzde 75,2 olarak hesaplandı. Faiz ve ceza kaleminin payı yüzde 20,7'ye ulaştı Faiz, pay ve cezalardan oluşan kalemde yılın ilk yedi ayında 2 trilyon 892 milyar liralık tahakkuk gerçekleşti. Bu tutar, toplam tahakkukun yüzde 20,7'sine karşılık geldi. Söz konusu tutarın 1 trilyon 114 milyar lirası faiz gelirlerinden, 1 trilyon 315 milyar lirası ise para cezalarından oluştu. Ancak bu kalemdeki yüksek tahakkuk, tahsilat rakamlarına aynı ölçüde yansımadı. Yedi aylık dönemde faiz, pay ve cezalardan toplam 823 milyar lira tahsil edilirken, tahsilat/tahakkuk oranı yüzde 28,5'te kaldı. Vergi cezalarında tahsilat sorunu dikkat çekti Hüseyin Gökçe'nin haberine göre, özellikle vergi cezalarında tahakkuk ile tahsilat arasındaki fark dikkat çekici boyutlara ulaştı. Ocak-Temmuz döneminde para cezaları için toplam 1 trilyon 315 milyar liralık tahakkuk oluştu. Bunun önemli bölümünü vergi cezaları oluşturdu. Temmuz sonu itibarıyla birikimli vergi cezası tahakkuku 792 milyar liraya ulaştı. Vergi cezalarının büyük bölümünü, artan saha denetimleriyle kesilen “diğer vergi cezaları” oluşturdu. Bu kalemde 704 milyar liralık tahakkuk gerçekleşirken, vergi ve diğer amme alacaklarına ilişkin gecikme zammı kaynaklı tahakkuk ise 83 milyar lira oldu. 704 milyar liralık cezadan yalnızca 23 milyar lira tahsil edildi Vergi cezalarında tahsilat performansı ise tahakkuk rakamlarının oldukça gerisinde kaldı. Toplam 792 milyar liralık vergi cezası tahakkukuna karşılık 78 milyar lira tahsil edildi ve tahsilat/tahakkuk oranı yüzde 10 seviyesinde gerçekleşti. Cezaların en büyük bölümünü oluşturan “diğer vergi cezaları” kaleminde tablo daha da çarpıcı oldu. 704 milyar liralık tahakkuka rağmen yalnızca 23 milyar liralık tahsilat yapılabildi. Böylece bu kalemde tahsilatın tahakkuka oranı yüzde 3,4'te kaldı. Başka bir ifadeyle, yılın ilk yedi ayında tahakkuk eden bu vergi cezalarının yüzde 90'ından fazlası henüz tahsil edilemedi.

Şimşek: Türkiye güçlü bir üretim üssü Haber

Şimşek: Türkiye güçlü bir üretim üssü

Hazine ve Maliye Bakanı Mehmet Şimşek, Türkiye'nin güçlü üretim kapasitesi, stratejik konumu ve mali disiplini sayesinde yatırımcılar için önemli fırsatlar sunduğunu belirtti. Şimşek, bütçe açığı ve kamu borcu göstergelerinde kaydedilen iyileşmeye dikkat çekerek Türkiye ekonomisinin temellerinin güçlü olduğunu vurguladı. Küresel Kadınlar Zirvesi 2026 kapsamında düzenlenen "Türkiye'de Ticaret Yapmak" oturumunda konuşan Şimşek, jeopolitik gerilimler, ticarette artan korumacılık ve yüksek küresel borçluluğun dünya ekonomisi üzerinde baskı oluşturduğunu ifade etti. Türkiye'nin 1,6 trilyon dolarlık ekonomik büyüklüğe sahip olduğunu belirten Şimşek, satın alma gücü paritesine göre bu rakamın 4 trilyon doların üzerine çıktığını söyledi. Son 23 yılda ekonominin yıllık ortalama yüzde 5,3 büyüdüğünü hatırlatan Şimşek, Türkiye'nin stratejik projelerle bölgesel önemini artırmaya devam ettiğini kaydetti. Türkiye'nin sanayi alanında güçlü bir üretim üssü olduğunu vurgulayan Şimşek, orta gelir tuzağını aşmak için yüksek teknolojili üretime geçişi desteklediklerini ifade etti. Savunma sanayisinde elde edilen teknolojik kazanımların sağlık, tarım ve biyoteknoloji gibi alanlara da aktarılacağını belirten Şimşek, yapay zeka destekli teknolojilerin ekonomik dönüşümde önemli rol oynayacağını söyledi. Sanayi ve tarım sektörlerine yönelik desteklerin sürdüğünü belirten Şimşek, üretim yapan şirketler için kurumlar vergisi oranının yüzde 12,5'e düşürüldüğünü hatırlattı. Hizmet ihracatı gerçekleştiren firmalara da önemli vergi avantajları sağlandığını ifade etti. Makroekonomik programın temel hedefinin kalıcı fiyat istikrarı olduğunu vurgulayan Şimşek, enflasyondaki düşüş sürecinin devam ettiğini belirterek yıl sonunda enflasyonun yüzde 20'li seviyelerde gerçekleşmesini beklediklerini söyledi. Bütçe performansına da değinen Şimşek, deprem harcamalarına rağmen bütçe açığının milli gelire oranının yüzde 5'ten yüzde 2,9'a gerilediğini açıkladı. Kamu borcunun milli gelire oranının yaklaşık yüzde 24 seviyesinde bulunduğunu belirten Şimşek, bu oranın küresel ortalama olan yüzde 74'ün oldukça altında olduğuna dikkat çekti. Dış dengedeki gelişmelerin yönetilebilir seviyede olduğunu ifade eden Şimşek, hükümetin yatırım ortamını iyileştirmeye ve Türkiye'de iş yapmayı kolaylaştırmaya yönelik çalışmalarını kararlılıkla sürdürdüğünü söyledi.

Türkiye küresel yatırımcı için vergi kapısını açıyor Haber

Türkiye küresel yatırımcı için vergi kapısını açıyor

Ayrıca nitelikli hizmet merkezleri ve transit ticaret faaliyetlerine yönelik kurumlar vergisi indirimleri de dikkat çekti. Kanuna göre kamu borçlarının yapılandırılmasında 72 aya kadar tecil imkanı sağlanırken, 1 milyon liraya kadar olan borçlarda teminat şartı aranmayabilecek. Cumhurbaşkanına ise limitleri artırma veya düşürme yetkisi verildi. Teknogirişim şirketlerinde çalışanlara sağlanan hisse bazlı teşviklerde gelir vergisi istisnasının üst sınırı artırıldı. Çalışanların edindikleri pay senetlerini elde tutma sürelerine göre vergi avantajı korunacak ya da geri alınabilecek. Yeni düzenlemeyle, son 3 yılda Türkiye’de vergi mükellefiyeti bulunmayan kişilerin yurt dışından elde ettiği kazanç ve iratlar, Türkiye’ye yerleşmelerinin ardından 20 yıl boyunca gelir vergisinden istisna tutulacak. Böylece yüksek gelir grubundaki yabancı yatırımcıların ve küresel yeteneklerin Türkiye’ye çekilmesi hedefleniyor. Doğrudan yabancı yatırımları artırmak amacıyla “nitelikli hizmet merkezi” tanımı da mevzuata girdi. Uluslararası şirketlere finans, teknoloji, yönetim, veri analizi, insan kaynakları ve koordinasyon hizmeti veren merkezlere önemli vergi avantajları sağlanacak. Kurumlar vergisi tarafında ise transit ticaret ve yurt dışına yönelik hizmet faaliyetlerinden elde edilen kazançlarda yüzde 95’e varan indirim uygulanacak. İstanbul Finans Merkezi ve belirli endüstri bölgelerinde faaliyet gösteren şirketler için bu oran yüzde 100’e kadar çıkabilecek. Düzenlemelerin önemli bölümü 2026 itibarıyla yürürlüğe girecek.

Transit ticarette merkez Türkiye Haber

Transit ticarette merkez Türkiye

İFM'de yerleşik şirketlerin transit ticaret kazançları %100 vergi indirimiyle tamamen vergisiz hale getirilirken, İFM dışındaki kurumlar için de %95 oranında yeni bir teşvik modeli oluşturuldu. Bu adımın, iç pazar dengelerini bozmadan Türkiye'nin bölgesel ticaret koridoru kimliğini güçlendirmesi bekleniyor. Cumhurbaşkanı Recep Tayyip Erdoğan tarafından kamuoyuna duyurulan yeni vergi düzenlemesi ile uluslararası rekabetçi bir "transit ticaret merkezi"nin oluşturulması hedefleniyor. Hazine ve Maliye Bakanlığından edinilen bilgiye göre, Türkiye'yi bölgesel bir ticaret merkezi haline getirebilmek ve ihracat kapasitesini artırabilmek amacıyla geçen yıldan bu yana yürütülen çalışmalarda sona gelindi. Geçen hafta ayrıntıları Cumhurbaşkanı Erdoğan tarafından kamuoyuna duyurulan paket kapsamında en önemli düzenlemelerden birisi de transit ticaretin teşvik edilmesi oldu. İFM'de yerleşik şirketlere transit ticaret kazançları tamamen vergisiz olacak İstanbul Finans Merkezi (İFM), bölgenin önemli merkezlerinden biri olarak öne çıkarken, burada faaliyette bulunan kurumların, yurt dışından satın aldıkları malları Türkiye'ye getirmeksizin yurt dışında satmaları veya yurt dışında gerçekleşen mal alım-satımlarına aracılık etmeleri suretiyle elde ettikleri kazancın yüzde 50'si mevcut durumda kurumlar vergisi matrahından indirilebiliyor. Bu indirimin en önemli koşulu ise malın Türkiye'ye gelmeden bir ülkeden başka ülkeye transfer edilmesi oluyor. Yapılacak düzenleme ile bu indirim oranı yüzde 50'den yüzde 100'e çıkarılacak. Böylece, İFM'de yerleşik şirketlere transit ticaret kazançları tamamen vergisiz olacak. Bu teşvik daha önce yalnızca İFM bölgesi sınırları içinde uygulanırken, yapılacak düzenleme ile İFM dışında faaliyette bulunan kurumların transit ticaret gelirlerine de yüzde 95 kazanç indirimi getirilecek. Küresel ihracatta rekabetçiliğe vurgu Türkiye'nin coğrafi konumu bir ticaret koridoru haline gelme konusunda önemli avantaj sunarken, yeni vergi düzenlemesi ile bu alanda uluslararası rekabetçi bir "transit ticaret merkezi"nin oluşturulması amaçlanıyor. Bu düzenlemeler ile yalnızca yurt dışından satın alınan malların Türkiye'ye getirilmeksizin yurt dışında satılması teşvik edilirken, iç pazardaki rekabet ise bozulmayacak.

İstanbul Finans Merkezi’nde yeni teşvik dönemi başlıyor Haber

İstanbul Finans Merkezi’nde yeni teşvik dönemi başlıyor

İstanbul Finans Merkezi Genel Müdürü Ahmet İhsan Erdem, “Sayın Cumhurbaşkanımızın ortaya koyduğu vizyon ve İstanbul Finans Merkezi özelinde açıkladığı düzenlemeler, uluslararası finans ve ticaret ekosistemindeki konumumuzu daha da güçlendirecektir” dedi. Cumhurbaşkanı Recep Tayyip Erdoğan, yatırım ortamını güçlendirmeye yönelik yeni teşviklerin ele alındığı ‘Türkiye Yüzyılı Yatırım İçin Güçlü Merkez Programı’nda, İstanbul Finans Merkezi'ne yönelik vergi avantajlarını genişleten düzenlemeleri açıkladı. Açıklanan düzenlemelerle birlikte İstanbul Finans Merkezi’nde faaliyet gösteren kurumların transit ticaret ile yurt dışında gerçekleşen mal alım satımlarına aracılık faaliyetlerinden elde ettikleri kazançlara uygulanan kurumlar vergisi indirim oranı yüzde 50’den yüzde 100’e çıkarılıyor. Bununla birlikte, asgari kurumlar vergisi uygulamasına ilişkin istisna kapsamı genişletilerek, İstanbul Finans Merkezi’nde elde edilen ve teşvik kapsamında değerlendirilen gelirlerin de bu kapsama dahil edilmesi planlandı. Öte yandan, yalnızca İstanbul Finans Merkezi bünyesinde gerçekleştirilen finansal hizmet ihracatına yönelik teşvik ve vergisel avantajların 2047 yılına kadar yüzde 100 oranında uygulanacak olması ve finansal faaliyet harçları muafiyet süresinin 20 yıla çıkması, uzun vadeli öngörülebilirlik sağlayarak uluslararası yatırımcılar açısından güçlü bir güven unsuru teşkil edecek. Küresel şirketlerin bölgesel yönetim merkezlerini Türkiye’ye taşımalarını destekleyen yeni vergi avantajları da devreye alındı. Bu kurumlardaki nitelikli çalışanlara yönelik ücret istisnası uygulamaları da genişletilecek. Ayrıca yatırım süreçlerini hızlandırmak amacıyla İstanbul Finans Merkezi bünyesinde hayata geçirilen ‘Tek Durak Büro’ uygulamasıyla şirket kuruluşundan izin süreçlerine kadar birçok işlem tek merkezden yürütülebilir hale getirilecek. İstanbul Finans Merkezi Genel Müdürü Ahmet İhsan Erdem, bu düzenlemelerin İstanbul Finans Merkezi’nin uluslararası rekabet gücünü artıran önemli bir adım olduğunu belirterek şunları söyledi: “Sayın Cumhurbaşkanımızın ortaya koyduğu vizyon ve İstanbul Finans Merkezi özelinde açıkladığı düzenlemeler, İFM’nin uluslararası finans ve ticaret ekosistemindeki konumunu daha da güçlendirecektir. Önümüzdeki dönemde hayata geçirilmesi planlanan ilave düzenlemelerle birlikte, Türkiye Yüzyılı hedefleri doğrultusunda İstanbul Finans Merkezi olarak sorumluluğumuzun daha da artacağının farkındayız. Türkiye Varlık Fonu iştiraki olmanın verdiği güçle, İstanbul Finans Merkezi’nin ülkemizin uzun vadeli yatırım, finans ve kalkınma hedeflerine katkısını güçlendirmek için kararlılıkla çalışmaya devam edeceğiz.” Yeni düzenlemelerin mevcut teşviklerle birlikte İstanbul Finans Merkezi’nin sunduğu bütüncül yapıyı daha da güçlendireceğini vurgulayan Erdem, “Uluslararası kuruluşlar karar süreçlerinde güçlü hukuki ve operasyonel altyapı, rekabetçi teşvik yapısı ve nitelikli insan kaynağına erişim ile geniş pazarlara ulaşım imkanlarını birlikte değerlendiriyor. İFM Kanunu ile sağlanan hukuk seçimi ve yabancı para birimiyle defter tutabilme gibi kolaylıklar, finansal hizmet ihracatına yönelik vergi avantajları ve Türkiye’nin genç yetenek havuzu, bu ilgiyi destekleyen temel unsurlar arasında yer alıyor. İstanbul’un dört saatlik uçuş mesafesinde 1,3 milyar kişilik nüfusa erişim imkanı da kurumlara geniş bir operasyon alanı sunuyor. Açıklanan yeni teşviklerin, bu güçlü yapıyı tamamlayarak İstanbul Finans Merkezi’ne yönelik mevcut ilgiyi daha da artıracağına inanıyoruz” dedi.

Kurumlar vergisi beyanı ve ödemesi için son 3 gün Haber

Kurumlar vergisi beyanı ve ödemesi için son 3 gün

2025 hesap dönemine ait kurumlar vergisi beyannamelerinin verilmesi ve tahakkuk eden vergi ödemeleri için son tarih 30 Nisan Perşembe olarak belirlenirken; mükelleflerin GİB dijital kanalları üzerinden beyanlarını sunmaları, AR-GE ve teşviklerden yararlanmaları ve şartları sağlayan uyumlu mükelleflerin yüzde 5’lik vergi indiriminden faydalanmak için süreci zamanında tamamlamaları gerekiyor. Kurumlar vergisi mükellefi sermaye şirketleri, kooperatifler, iktisadi kamu kuruluşları, dernek veya vakıflara ait iktisadi işletmeler ile iş ortaklıkları için beyanname dönemi devam ediyor. Bu çerçevede, 2025 hesap dönemine yönelik beyannameler 30 Nisan Perşembe günü sonuna kadar Gelir İdaresi Başkanlığına (GİB) verilebilecek. Beyannamelere ilişkin ödemelerin de aynı tarihe kadar yapılması gerekiyor. Öte yandan, özel hesap dönemi tayin edilen kurumlar ise vergilerini, beyannamelerini verdikleri ilgili ayın sonuna kadar ödeyebiliyor. Mükellefler, vergilerini GİB'e ait "gib.gov.tr" internet sitesinden, Dijital Vergi Dairesi ve GİB mobil uygulaması üzerinden, anlaşmalı bankaların banka-kredi kartı veya hesaplarından, yabancı ülkede faaliyet gösteren bankaların kartlarıyla ödeyebiliyor. Ayrıca anlaşmalı bankaların şubeleri, internet, telefon ve mobil bankacılık gibi alternatif kanallar ile PTT şubelerinden de ödeme gerçekleştirilebiliyor. Uyumlu mükelleflere yüzde 5 indirim Beyannamelere, bilanço, gelir tablosu, işletme hesabı özeti, kesinti yoluyla ödenen vergiler, serbest bölgelerde elde edilen kazançlar, teknogirişim ve teknokent sermaye destekleri, yabancı ülkelerde ödenen vergiler, temel mali tablolar, kurum ortaklarına ve yönetim kurulu üyelerine ilişkin bildirimler gibi bilgi ve belgelerin eklenmesi gerekiyor. AR-GE, tasarım, nakdi sermaye artışı, sınai mülkiyet hakkı istisnası gibi indirim ve istisnalara ilişkin bilgi ve belgelerin de beyannameyle sunulması önem taşıyor. Kurumlar vergisi mükelleflerinden (finans ve bankacılık sektörlerinde faaliyet gösterenler, sigorta ve reasürans şirketleri ile emeklilik şirketleri ve emeklilik yatırım fonları hariç) belirlenen şartları taşıyanların beyannameleri üzerinden hesaplanan verginin yüzde 5'i indirime tabi tutuluyor. Bunun için indirimin hesaplanacağı beyannamenin ait olduğu yıl ile bu yıldan önceki son iki yıla ait vergilerin kanuni süresinde ödenmesi ve belirtilen sürede kesinleşmiş olması koşuluyla beyannamelerdeki vergi türleri itibarıyla ikmalen, resen veya idarece yapılmış tarhiyatın bulunmaması gibi şartlar aranıyor.

Bedelli askerliğe zam geldi Haber

Bedelli askerliğe zam geldi

Resmi Gazete’de yayımlanarak yürürlüğe giren ekonomi düzenlemesiyle bedelli askerlik ücreti 417 bin liraya çıktı. Yasayla ayrıca ÖTV’siz araç alımı, depremzedelere indirim ve BES katkısına ilişkin yeni adımlar atıldı. Düzenleme; engelli vatandaşların ÖTV’siz araç alımından depremzedelere yönelik konut ve iş yeri indirimlerine, bahis reklamı giderlerinden bireysel emeklilik katkılarına kadar birçok başlıkta yeni adımlar içeriyor. ÖTV’siz araç alımında kapsam genişledi Teklifte son anda yapılan değişiklikle, ortopedik engel oranı yüzde 40’ın üzerinde olan kişilerin ÖTV’siz araç alabilmesinin önü açıldı. Ortopedik engelleri nedeniyle ehliyet alamayan kişiler, 10 yılda bir kez olmak üzere ÖTV muafiyetli araç satın alabilecek. Depremzedelere peşin ödemede indirim Yasayla birlikte depremzedeler için peşin ödeme halinde indirimli konut ve iş yeri alma imkanı da getirildi. Buna göre ilk konutlar için yüzde 74, ilk iş yerleri için ise yüzde 48 oranında indirim uygulanacak. Bahis reklamı giderlerine vergi indirimi yok Düzenleme kapsamında bahis reklamı harcamaları da vergi matrahından indirilemeyecek. Buna göre söz konusu harcamalar, kurumlar vergisi ve gelir vergisi matrahından düşülemeyecek. BES katkısına prim muafiyeti Kanunla birlikte işverenlerin çalışanlar adına yaptığı bireysel emeklilik ödemelerinin bir kısmı da sosyal güvenlik priminden muaf tutulacak.

logo
En son gelişmelerden anında haberdar olmak için 'İZİN VER' butonuna tıklayınız.