SON DAKİKA
Hava Durumu

#Faiz Oranları

Ekometre - Faiz Oranları haberleri, son dakika gelişmeleri, detaylı bilgiler ve tüm gelişmeler, Faiz Oranları haber sayfasında canlı gelişmelerle ulaşabilirsiniz.

Avrupa’da borç alarmı büyüyor Haber

Avrupa’da borç alarmı büyüyor

Avrupa’da artan kamu borcu ve bütçe açıkları, finans piyasalarında endişeleri artırıyor. Fransa’daki mali sorunların ardından yatırımcıların odağı İtalya’ya çevrilirken Başbakan Giorgia Meloni hükümetinin savunma ve enerji harcamalarına yönelik planları, ülkenin mali görünümüne ilişkin tartışmaları yeniden gündeme taşıdı. Goldman Sachs, artan bütçe açıkları ve yüksek borçlanma maliyetlerinin İtalya’nın kamu borcunu azaltmasını zorlaştırabileceğine dikkat çekti. PIMCO ise İtalya’nın Fransa’ya kıyasla bazı yapısal avantajlara sahip olduğunu değerlendiriyor. Fransa’dan sonra İtalya gündemde Avrupa’da kamu maliyesine yönelik kaygılar giderek daha fazla ülkenin ekonomik görünümünü etkiliyor. Fransa’da artan borç yükü ve siyasi belirsizliklerin ardından İtalya’nın bütçe dengesi ve borçlanma politikaları da uluslararası yatırımcıların yakın takibine girdi. Meloni hükümetinin savunma ve enerji harcamaları için hazırladığı yeni mali plan, bütçe açığı tahminlerinin yükselmesine neden oldu. Yüksek faiz oranları ve artan kamu harcamaları, ülkenin borçlanma maliyetleri üzerindeki baskıyı artırabilecek başlıca unsurlar arasında yer alıyor. Meloni hükümetinden 28 milyar euroluk mali plan İtalya hükümeti, savunma ve enerji harcamalarını karşılamak amacıyla 2027 ve 2028 yıllarını kapsayan ek mali esneklik planı hazırladı. Avrupa Birliği’nin belirli koşullarda kamu harcamalarına esneklik sağlayan mali kuralları kapsamında değerlendirilen planın, iki yıllık dönemde yaklaşık 29 milyar euroya kadar ek mali alan oluşturabileceği belirtiliyor. Hükümetin 2 Ekim’de kabul ettiği kamu maliyesi planında, Avrupa Birliği’nin ulusal muafiyet mekanizmasından yararlanılması öngörülüyor. Söz konusu tutar, tamamı kullanılmış bir borçlanma miktarından ziyade planlanan ek mali esnekliği ifade ediyor. Bütçe açığı hedefleri yukarı çekildi İtalya’nın yeni mali çerçevesinde bütçe açığının gayrisafi yurt içi hasılaya (GSYİH) oranının 2027’de yüzde 3,4, 2028’de ise yüzde 3,2 olması bekleniyor. Hükümetin açıkladığı bütçe açığı projeksiyonları şöyle: 2026: GSYİH’nin yüzde 2,9’u 2027: GSYİH’nin yüzde 3,4’ü 2028: GSYİH’nin yüzde 3,2’si 2029: GSYİH’nin yüzde 2,3’ü Tahminler, bütçe açığının 2026’da yüzde 3 seviyesinin altında kalmasının ardından 2027 ve 2028’de yeniden bu eşiği aşabileceğine işaret ediyor. Goldman Sachs’tan yüzde 137 borç tahmini Goldman Sachs Kıdemli Avrupa Ekonomisti Filippo Taddei, İtalya hükümetinin bütçe açığı hedeflerini yukarı yönlü revize etmesini önemli bir gelişme olarak değerlendirdi. Taddei’ye göre genişleyen bütçe açıkları ve sıkı finansman koşulları, kamu borcunun milli gelire oranının düşürülmesini zorlaştırabilir. Goldman Sachs, İtalya’nın kamu borcunun GSYİH’ye oranının 2028’de yaklaşık yüzde 137’ye ulaşabileceğini öngörüyor. Bu tahmin, ülkenin yüksek borç yükünün önümüzdeki yıllarda da Avrupa ekonomisinin temel risk başlıklarından biri olabileceğini gösteriyor. İtalya hükümetinin kendi projeksiyonlarında ise kamu borcu oranının 2027’de yüzde 138,5 civarında zirve yaptıktan sonra 2028’de yüzde 137,9’a gerilemesi bekleniyor. Bu nedenle İtalya’nın Avrupa’nın en yüksek borç oranına sahip ülkesi olacağı kesinleşmiş değil. Ülkenin sıralamadaki konumu, diğer Avrupa ekonomilerinin borç dinamiklerine de bağlı olacak. Seçim belirsizliği yatırımcıların odağında İtalya’nın mali görünümünü etkileyen unsurlar arasında siyasi gelişmeler de bulunuyor. Olağan takvime göre en geç Aralık 2027’de yapılması beklenen genel seçimler öncesinde siyasi partilerin ekonomi politikaları ve harcama vaatleri yatırımcılar tarafından yakından izleniyor. Seçim dönemlerinde kamu harcamalarını artırmaya yönelik vaatlerin öne çıkması, bütçe açıklarını azaltmayı amaçlayan mali disiplin politikalarının uygulanmasını zorlaştırabiliyor. Yatırımcılar bu nedenle yalnızca İtalya’nın mevcut borç seviyesini değil, seçim sonrasında izlenebilecek ekonomi politikalarını da değerlendiriyor. Yükselen tahvil faizleri borçlanma maliyetlerini artırıyor İtalya’nın kamu borcuna ilişkin endişeler, devlet tahvili piyasasında da etkisini gösteriyor. Özellikle 10 yıllık İtalyan devlet tahvillerinin getirileri, ülkenin finansman koşullarını değerlendirmek açısından önem taşıyor. Tahvil getirilerinin yüksek seviyelerde kalması, yeni borçlanmaları ve vadesi gelen borçların yeniden finanse edilmesini daha maliyetli hale getirebilir. Bu durum, yüksek borç stokuna sahip ülkelerde faiz giderlerinin bütçe üzerindeki yükünü artırabilir. İtalya’da genişleyen bütçe açıklarının yüksek finansman maliyetleriyle aynı döneme denk gelmesi, kamu borcunun sürdürülebilirliğine ilişkin tartışmaları güçlendiriyor. UBS’nin İtalyan tahvillerine yönelik pozisyonu Uluslararası yatırım bankası UBS’nin İtalyan devlet tahvillerine yönelik kısa pozisyon aldığına ilişkin değerlendirmeler de piyasalardaki risk algısı açısından dikkat çekiyor. Kısa pozisyon, bir finansal varlığın fiyatındaki düşüşten kazanç sağlamayı amaçlayan yatırım stratejisi olarak biliniyor. Tahvil fiyatları ile getirileri genellikle ters yönde hareket ettiğinden, tahvil fiyatlarındaki düşüş getiri oranlarını yükseltebiliyor. Bununla birlikte UBS’nin yaklaşımı, bütün yatırımcıların İtalya için aynı risk senaryosunu benimsediği anlamına gelmiyor. PIMCO’ya göre İtalya’nın Fransa karşısında avantajları var Küresel varlık yönetim şirketi PIMCO’nun Portföy Yöneticisi Konstantin Veit, İtalya’nın Fransa’ya kıyasla bazı yapısal avantajlara sahip olduğunu savunuyor. Veit’in değerlendirmesinde iki ülkenin devlet tahvillerindeki yatırımcı dağılımı öne çıkıyor. Fransız devlet tahvillerinde yabancı yatırımcıların önemli paya sahip olması, piyasa dalgalanmalarına karşı hassasiyeti artırabilecek bir unsur olarak değerlendiriliyor. İtalya’da ise yerli yatırımcı tabanının daha güçlü olması, tahvil piyasasında istikrar sağlayabilecek faktörlerden biri olarak gösteriliyor. İtalya’nın birincil bütçe dengesi de bu karşılaştırmada önem taşıyor. Kamu gelirleri ile faiz dışı harcamalar arasındaki farkı ifade eden birincil bütçe dengesinin Fransa’ya kıyasla daha güçlü olması, İtalya açısından olumlu bir unsur olarak değerlendiriliyor. Veit ayrıca İtalya’nın siyasi yapısına ve geçmişte zorlu mali kararları uygulama deneyimine dikkat çekiyor. Fransa ve İtalya’nın borç riskleri farklılaşıyor Fransa ve İtalya, yüksek kamu borçları, bütçe açıkları ve borçlanma maliyetleri nedeniyle Avrupa piyasalarında yakından izlenen ekonomiler arasında bulunuyor. Ancak iki ülkenin yatırımcı tabanı, birincil bütçe dengesi ve siyasi koşulları bakımından farklılıkları bulunuyor. İtalya’da yüksek borç stoku ve faiz giderleri öne çıkarken Fransa’da bütçe açıkları ve siyasi belirsizlikler önemli risk başlıkları arasında yer alıyor. Bu farklılıklar, iki ülkenin mali sorunlarının piyasalarda aynı şekilde fiyatlandırılmayabileceğine işaret ediyor. Avrupa’da yeni bir borç krizi yaşanır mı? Avrupa’da artan kamu borcu, yüksek tahvil getirileri ve bütçe açıkları, yeni bir borç krizi ihtimaline ilişkin tartışmaları gündemde tutuyor. Goldman Sachs, genişleyen bütçe açıkları ve finansman maliyetlerinin İtalya’nın borç oranını yüksek tutabileceğine dikkat çekerken PIMCO, ülkenin Fransa’ya kıyasla sahip olduğu yapısal avantajları öne çıkarıyor. İtalya’nın önümüzdeki dönemdeki mali görünümü, bütçe hedeflerinin uygulanmasına, faiz oranlarının seyrine, ekonomik büyümeye ve seçim sonrasında izlenecek politikalara bağlı olacak. Mevcut göstergeler kamu maliyesi üzerindeki baskının arttığına işaret etse de İtalya’da yeni bir borç krizinin kaçınılmaz olduğu sonucuna varmak için yeterli veri bulunmuyor.
Merkez Bankası başkanları küresel ekonomide risklere dikkat çekti Haber

Merkez Bankası başkanları küresel ekonomide risklere dikkat çekti

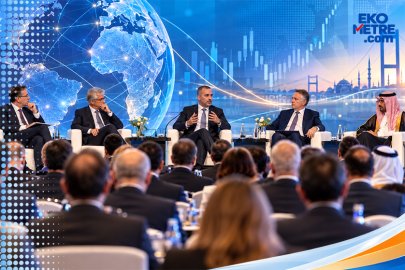
TCMB Başkanı Fatih Karahan jeopolitik gelişmelerin enerji ve ticaret akışlarını yeniden şekillendirdiğini belirtirken, Fransa Merkez Bankası Başkanı Emmanuel Moulin yapay zeka yatırımlarının mevcut aşamada enflasyonist baskı oluşturduğunu söyledi. Jeopolitik riskler öne çıkıyor İstanbul Ekonomi Forumu kapsamında düzenlenen “Küresel Ekonomide Stratejik Görünüm” panelinde küresel ekonominin karşı karşıya olduğu riskler ele alındı. Panelin moderatörlüğünü yapan Türkiye Cumhuriyet Merkez Bankası Başkanı Fatih Karahan, son 5-6 yılda küresel ekonomide önemli değişimler yaşandığını belirterek, ekonomi politikası yapıcıları açısından istisnai bir dönemden geçildiğini ifade etti. Jeopolitik gelişmelerin enerji ve ticaret akışlarını giderek daha fazla şekillendirdiğine işaret eden Karahan, merkez bankaları açısından temel meselenin ortaya çıkan etkilerin ne kadarının geçici, ne kadarının kalıcı olduğunu belirlemek olduğunu söyledi. Merkez bankalarının iletişim stratejileri değişiyor Karahan, merkez bankalarının piyasalarla iletişim konusunda önemli deneyim kazandığını ancak firmalar ve hane halklarıyla iletişimin de giderek daha önemli hale geldiğini dile getirdi. Sosyal medya üzerinden ekonomi ve enflasyon konusunda görüş paylaşan “influencer” ve “finfluencer”ların sayısının arttığını belirten Karahan, bu görüşlerin her zaman yeterli uzmanlık bilgisine dayanmadığını söyledi. Merkez bankalarının doğru bilgiye sahip kurumlar olarak sosyal medya ve diğer iletişim kanallarında daha görünür olması gerektiğini ifade eden Karahan, beklentileri daha etkin yönetebilmek için farklı iletişim yöntemleri üzerinde çalıştıklarını aktardı. Yapay zeka yatırımları hızlanıyor Karahan, yapay zeka yatırımlarının artırılması gerektiğini belirtirken, enerji güvenliği ve savunma gibi alanlarda da uzun vadeli yatırımların önemini koruduğunu söyledi. Küresel nüfusun yaşlanmasının tasarruf eğilimlerini değiştirdiğine ve kamu harcamaları üzerindeki baskıyı artırdığına dikkat çeken Karahan, asıl sorunun gerçekleştirilen yatırımların ne kadar hızlı biçimde verimlilik artışına dönüşeceği olduğunu ifade etti. Yeşil dönüşüm faizleri etkileyebilir Fransa Merkez Bankası Başkanı Emmanuel Moulin, merkez bankalarının güvenilirliğinin uzun vadeli enflasyon beklentilerinin istikrarı açısından kritik olduğunu söyledi. Moulin, Fransa Merkez Bankası tarafından yapılan çalışmalara göre merkez bankası güvenilirliğinin 1970'lerdeki kadar düşük olması halinde, 2022-2024 döneminde politika faizinin yüzde 4 yerine yüzde 8 seviyesine çıkarılmasının gerekebileceğini belirtti. Yeşil dönüşüm için yapılacak yatırımların orta vadede reel faiz oranlarını yukarı çekebileceğini ifade eden Moulin, dönüşüm kaynaklı arz şoklarının enflasyonist etkilerini kontrol altında tutmak için reel faizlerde önemli ve kalıcı artış gerekebileceğini kaydetti. Yapay zeka yatırımları enflasyonist baskı yaratıyor Moulin, yapay zeka yatırımlarında son dönemde güçlü bir artış yaşandığına dikkat çekti. Atıfta bulunduğu bir çalışmaya göre yapay zeka yatırımlarının geçen yüzyıldaki demir yolu ve diğer altyapı yatırımlarını aştığını ve GSYH'nin yaklaşık yüzde 3,6'sına ulaştığını belirten Moulin, mevcut aşamada yapay zeka yatırımlarının açık biçimde enflasyonist bir etki yarattığını söyledi. Bu yatırımların verimlilik üzerindeki etkisinin henüz tam olarak ortaya çıkmadığını belirten Moulin, uzun vadede verimlilik artışının faiz oranları üzerinde aşağı yönlü bir etki oluşturabileceğini ifade etti. Avrupa’da bankacılık birliği çağrısı Hollanda Merkez Bankası Başkanı Olaf Sleijpen, kamu maliyesindeki dengelerin güçlendirilmesinin hem kamu hem de özel yatırımlar için alan yaratacağını söyledi. Mali konsolidasyonun ekonomilerin şoklara karşı hareket alanını genişleteceğini belirten Sleijpen, birçok ülkede bu esnekliğin ya bulunmadığını ya da önemli ölçüde azaldığını ifade etti. Küresel ölçekte kamu borcunun yüksek seviyelerde bulunduğuna dikkat çeken Sleijpen, özel yatırımların canlandırılması için borç yükünün azaltılması gerektiğini söyledi. Sleijpen ayrıca Avrupa’da bankacılık birliğinin tamamlanması ve gerçek anlamda bir tasarruf ve yatırım birliği oluşturulması gerektiğini dile getirdi. Merkez bankaları krizlere hazırlıklı olmalı Suudi Arabistan Merkez Bankası Başkanı Ayman Al-Sayari ise küresel gelişmelerin mevcut politika çerçevelerinde köklü değişiklikler gerektirmediğini ancak hazırlıklı olmanın önemini artırdığını belirtti. Enflasyonist baskıların geçici olup olmadığının veya ikinci tur etkiler yoluyla kalıcı hale gelip gelmediğinin dikkatle değerlendirilmesi gerektiğini söyleyen Al-Sayari, bu gelişmelerin enflasyon beklentileri üzerinde etkili olabileceğine işaret etti. Merkez bankalarının likidite ve kriz yönetimi çerçevelerinin önceden oluşturulması ve gerektiğinde hızlı biçimde devreye alınabilecek durumda olması gerektiğini belirten Al-Sayari, jeopolitik şokların sınır ötesi niteliğine dikkat çekti. Al-Sayari, uluslararası koordinasyon ve zamanında bilgi paylaşımının önemini vurgulayarak, krizler ortaya çıkmadan önce tampon mekanizmaların oluşturulmasının ekonomik dayanıklılığı artıracağını söyledi.

ABD’nin kamu borcu milli gelire yetişti Haber

ABD’nin kamu borcu milli gelire yetişti

Borç yükündeki yükseliş, ABD Hazine tahvilleri başta olmak üzere küresel finans piyasalarının da yakından izlediği riskler arasında yer alıyor. ABD’nin kamu borcundaki yükseliş, ülkenin mali sürdürülebilirliğine ilişkin tartışmaları yeniden gündeme taşıdı. Yönetim ve Bütçe Ofisi (OMB), ABD Hazine Bakanlığı ve Ticaret Bakanlığı Ekonomik Analiz Bürosu (BEA) verileri, kamu borcunun milli gelire oranının tarihsel olarak yüksek seviyelerde seyrettiğini gösteriyor. Kamu borcunun GSYH’ye oranı, İkinci Dünya Savaşı döneminde uygulanan yüksek kamu harcamalarının etkisiyle 1945-1946 yıllarında yüzde 100’ün üzerine çıkmıştı. Savaş sonrasında güçlü ekonomik büyüme ve mali disiplinin etkisiyle gerileyen oran, 1970’lerin ortalarında yüzde 25’in altına kadar indi. Finansal kriz ve pandemi borç yükünü artırdı ABD’nin borçluluk oranı 1970’lerin ortasındaki düşük seviyelerin ardından yeniden yükseliş eğilimine girdi. 2008 küresel finans krizine kadar yüzde 30-40 bandında seyreden kamu borcunun GSYH’ye oranı, kriz sonrasında uygulanan geniş kapsamlı mali teşviklerin etkisiyle hızla arttı. 2020’de COVID-19 salgınının başlamasıyla uygulanan destek paketleri ve genişlemeci maliye politikaları, borç yükündeki artışı daha da hızlandırdı. Kamu borcunun milli gelire oranı yeniden yüzde 100 seviyesine yaklaşırken, 2026’nın ilk çeyreğinde de yüksek seviyesini korudu. Faiz giderleri mali baskıyı artırıyor Borç stokundaki yükselişin yanı sıra yüksek faiz oranları da ABD bütçesi üzerindeki baskıyı artırıyor. Bütçe açıklarının devam etmesi ve uzun vadeli borçlanma maliyetlerinin yükselmesi, ABD hükümetinin borç servis giderlerini artırıyor. Bu durum, yeni borçlanma ihtiyacının yanı sıra kamu maliyesinin sürdürülebilirliğine ilişkin endişeleri de güçlendiriyor. ABD’nin mali görünümü, yalnızca ülke ekonomisi açısından değil, küresel tahvil ve sermaye piyasaları açısından da önem taşıyor. ABD Hazine tahvillerindeki faiz hareketleri, küresel borçlanma maliyetleri ve yatırımcıların risk iştahı üzerinde etkili olabiliyor. Piyasaların gözü bütçe ve borç tavanında ABD’nin yüksek borçluluk seviyesiyle birlikte bütçe açıklarının seyri ve borç tavanına ilişkin gelişmeler de piyasaların gündeminde bulunuyor. Yatırımcılar, Washington’ın maliye politikasının uzun vadede sürdürülebilir olup olmadığını ve artan borç servis maliyetlerinin bütçe dengesi üzerindeki etkisini yakından takip ediyor. Not: Kaynak metindeki “kamu borcunun GSYH’ye oranı 2. Dünya Savaşı’nın ardından ilk kez yüzde 100’ü gördü” ifadesini aynen kullanmadım. ABD’nin hangi borç tanımının (brüt federal borç, kamuya ait borç vb.) esas alındığı bu ifade açısından kritik; yayına girmeden önce rakamın güncel resmi veriyle netleştirilmesi daha doğru olur.

Avrupa savunma endeksi geriledi Haber

Avrupa savunma endeksi geriledi

Avrupa savunma sanayi hisselerinde son aylarda dikkat çekici bir düzeltme yaşanıyor. Son yılların en güçlü yatırım temalarından biri olan sektör, yükselen finansman maliyetleri ve değişen savaş teknolojilerinin etkisiyle yeni bir dönüşüm sürecine girdi. Stoxx Europe Targeted Defence Endeksi, yıl başında gördüğü zirveden bu yana yüzde 15'in üzerinde değer kaybetti. Analistler, bu geri çekilmenin yalnızca piyasa düzeltmesi değil, savunma sektöründeki yapısal dönüşümün de bir göstergesi olduğunu değerlendiriyor. Dev şirketlerde milyarlarca euroluk kayıp Sektörün önde gelen şirketleri arasında yer alan BAE Systems, Rolls-Royce, Thales, Leonardo ve Rheinmetall'in piyasa değerlerinde milyarlarca euroluk erime yaşandı. Uzmanlara göre yatırımcılar artık savunma harcamalarının büyüklüğünden çok, bu harcamaların nasıl finanse edileceğine odaklanıyor. Citi Avrupa Savunma Analisti Charles Armitage, piyasanın önceki dönemde savunma bütçelerindeki artışı fiyatladığını, yeni dönemde ise finansman ve sürdürülebilirlik konularının öne çıktığını belirtti. Borçlanma baskısı artıyor Yükselen faiz oranları ve enflasyon beklentileri, Avrupa hükümetlerinin savunma harcamalarını borçlanma yoluyla finanse etmesini zorlaştırıyor. Enerji maliyetlerindeki yükselişin de kamu bütçeleri üzerindeki baskıyı artırması, yatırımcıların sektörün uzun vadeli büyümesine ilişkin daha temkinli yaklaşmasına neden oluyor. Barclays Avrupa Hisse Senedi Stratejisi Başkanı Emmanuel Cau, piyasaların savunma harcamalarının sürdürülebilirliğini sorgulamaya başladığını ifade etti. Yeni gözde: Drone ve yapay zekâ Kurumsal yatırımcıların savunma sektöründeki pozisyonlarını azaltmaya başladığına işaret eden veriler, sermayenin yeni nesil savunma teknolojilerine yöneldiğini gösteriyor. Özellikle insansız hava araçları, yapay zekâ destekli savunma sistemleri, elektronik harp çözümleri ve yazılım tabanlı teknolojiler geliştiren şirketler yatırımcıların radarına girmiş durumda. Fransız drone üreticisi Parrot ile İsveç merkezli MilDef'in son dönemde gösterdiği performans, bu değişimin somut örnekleri arasında gösteriliyor. Sektörde yapısal dönüşüm Analistler, Avrupa savunma sanayiinde yaşanan değişimin geçici bir fiyat hareketinden çok daha fazlası olduğuna dikkat çekiyor. Geleneksel ağır savunma sanayi şirketlerinden teknoloji odaklı savunma firmalarına doğru yaşanan sermaye kaymasının, geleceğin savaş teknolojilerine yönelik beklentileri yansıttığı belirtiliyor. Bununla birlikte uzmanlar, savunma sektöründe alınan siparişlerin gelir ve kârlılığa dönüşüm sürecinin beklenenden daha uzun sürmesinin sektör hisseleri üzerindeki baskıyı bir süre daha devam ettirebileceğini değerlendiriyor.

Altın yükselir mi? Haber

Altın yükselir mi?

Altın, ABD’nin İran ile ateşkesi uzatma kararı sonrası petrol fiyatlarındaki gerilemenin enflasyon baskılarını ve uzun süre yüksek faiz beklentilerini hafifletmesiyle çarşamba günü yükseliş kaydetti. Spot altın yüzde 0,9 yükselerek ons başına 4.755,11 dolara çıktı. Bu artış, fiyatların Salı günü 13 Nisan’dan bu yana en düşük seviyeye gerilemesinin ardından geldi. ABD’de Haziran vadeli altın kontratları ise yüzde 1,1 değer kazanarak 4.772,90 dolara ulaştı. ABD Başkanı Donald Trump, ateşkesin süresinin dolmasına saatler kala İran ile yürütülecek barış görüşmelerine alan açmak için ateşkesi süresiz olarak uzatacağını söyledi. Ancak bu açıklamanın tek taraflı olduğu, İran veya ABD’nin müttefiki İsrail’in bu uzatmayı kabul edip etmediğinin ise net olmadığı belirtildi. Ateşkes iki hafta önce başlamıştı. Bloomberg HT'de yer alan habere göre Marex analisti Edward Meir, “Bu ateşkes uzatmasıyla piyasalar gerilimin azaldığını düşünüyor. Eğer ateşkes sona erer ve çatışmalar yeniden başlarsa dolar güçlenir, petrol ve faizler yükselir; bu da altın fiyatlarını baskılar” dedi. Ateşkes uzatması sonrası hisse senetleri yükseldi, dolar geriledi ve petrol fiyatları düşüşe geçti. Yüksek ham petrol fiyatları, taşıma ve üretim maliyetlerini artırarak enflasyonu körükleyebilir. Altın enflasyona karşı bir koruma aracı olarak görülse de, yüksek faiz oranları getirili varlıkları daha cazip hale getirerek altının cazibesini azaltıyor. "Altının yeniden rekor seviyeleri test etmesini beklemeye devam ediyoruz" Standard Chartered bir notunda, “Fiyat hareketleri Orta Doğu ateşkes haberlerine ve likidite ihtiyacına bağlı kalmaya devam ediyor. Son yükseliş kırılgan ve kısa vadeli bir düzeltme riski taşıyor, ancak değerli metallerde toparlanma ve özellikle altının yeniden rekor seviyeleri test etmesini beklemeye devam ediyoruz” dedi. Bu arada, Kevin Warsh salı günü yaptığı açıklamada, ABD Başkanı Trump’a faiz indirimleri konusunda hiçbir taahhütte bulunmadığını söyledi. Warsh, Senato onay süreci kapsamında merkez bankasını yönetirken Beyaz Saray’dan bağımsız hareket edeceğini ve geniş kapsamlı reformlar yapacağını vurguladı. Spot gümüş yüzde 1,5 artışla ons başına 77,84 dolara yükseldi. Platin yüzde 1,5 artarak 2.067,25 dolara, paladyum ise yüzde 1,8 yükselişle 1.560,31 dolara çıktı.

Mevduat ve kredi faizleri yükseldi Haber

Mevduat ve kredi faizleri yükseldi

Savaşın negatif etkilerini gidermek için Merkez Bankası’nın hamleleri mevduat ve kredi faizlerini yükseltti. 1 trilyon lirayı aşan likidite açığı bankacılık sektörünün mevduat faiz oranlarını yüzde 40’ın üzerine çıkarmasına neden olurken savaş boyunca mevduat faizinde artış 4 puanı buldu. ABD ve İsrail’in İran’a savaşının etkilerini azaltmak için Merkez Bankası’nın hamleleri mevduat ve kredi faizlerini yukarıya taşıdı. Merkez Bankası’nın fonlama faizini yüzde 40’a çıkarması ve piyasada likidite açığının 1 trilyon lirayı aşması mevduat faizlerini her büyüklükteki mevduata yüzde 40’ın üzerine çıkarırken ticari kredi faizleri de yüzde 50’nin üzerine çıktı. Bankacılık sektörü kaynakları hem likidite açığının zorlaması hem de TL mevduat payını tutturmak zorunda olunması nedeniyle bir süre daha yüksek mevduat faizi dönemi yaşanacağı görüşünde. Bir yabancı mevduat bankası mart başından mart sonuna mevduat faizini 4 puana yakın arttırdı ve yüzde 41’e çekti. Yeni mevduatını taşıyanlara ise bankalarda yüzde 45’e varan mevduat faiz oranları teklif ediliyor. Ekonomim'den Şebnem Turhan'ın haberine göre savaşın başlamasıyla birlikte Merkez Bankası öncelikle politika faizi üzerinden piyasayı fonladığı haftalık repo ihalelerine ara verdi ve böylece fonlama faizini faiz koridorunun üst sınırı yüzde 40’a çıkardı. 5 Mart’tan bu yana Merkez Bankası’nın ağırlıklı ortalama fonlama maliyeti yüzde 40 seviyesinde. Piyasadaki likidite fazlasını da bu adımlarla çeken Merkez Bankası’nın verilerine göre 30 Mart itibariyle piyasadaki likidite açığı 1 trilyon liranın üzerine çıktı. Bunun yanı sıra para arzını yavaşlatmak için Merkez Bankası deprem bölgesi ve ticari kredilerdeki zorunlu karşılık muafiyetlerini kaldırdı. Likidite sıkıntısı yaşayan bankalara ise bir rahatlatma hamlesi dün Merkez Bankası döviz karşılığı TL swap işlemlerine başladı, uzun süredir bu ihaleler düzenlenmiyordu. Mart boyunca hep yukarı Tüm bu hamleler ve mart ayı Para Politikası Kurulu toplantısının pas geçilmesi bankacılık sektöründe likidite yönetimini yeniden şekillendirmesine neden oldu. Mart başında ortalama yabancı mevduat bankasının 100 bin liralık mevduata 32 gün vadede yüzde 37 seviyelerinde olan TL mevduat faiz oranları ay içinde yükselerek yüzde 41’i geçti, 4 puanlık yükseliş yaşandı. Yerli bir mevduat bankasının da savaş öncesi 100 bin liralık mevduata 32 gün vadede yüzde 38 olan TL mevduat oranı bu hafta itibariyle yüzde 40,5’e çıktı. Yine 32 gün vadede 1 milyon lira üzeri mevduata yüzde 41,5 faiz öneren yerli mevduat bankası, vade günü 46’ya çıktığında mevduat faiz oranını yüzde 42’ye çıkardı. Savaş öncesi bu oranlar yüzde 30 seviyesindeydi. Bankanın TL mevduat faiz oranı mart boyunca 2.5-3 puan yükseldi. Bir yabancı mevduat bankası ise 32 gün vadede 100 bin liralık mevduata yüzde 43,5 faiz oranı önerdi. Bankaların kendi bankalarına yeni getirilen TL mevduata teklif edilen mevduat faiz oranları ise yüzde 45,5’e kadar yükseldi. Altına yönelik talep de var Bankacılık Düzenleme ve Denetleme Kurumu’nun günlük verileri TL mevduat oranının 26 Mart itibariyle yüzde 59,6 seviyesinde olduğunu gösteriyor. 19 Mart haftasında bu oran yüzde 59,3 seviyesinde bulunuyordu. Bankacılık sektörü kaynakları likidite sıkışıklığı nedeniyle TL mevduat faizlerinde yukarı yönlü ayarlama yapıldığını belirtirken Merkez Bankası’nın nisan ayı Para Politikası Kurulu toplantısında da sıkılığın korunacağı beklentisi olduğunu söyledi. Her ne kadar yurtiçi yerleşiklerin döviz talebinde hızlı bir yükseliş olmadığı Merkez Bankası haftalık verilerinden takip edilse de altın fiyatlarındaki aşağı yönlü hareket yurtiçi yerleşiklerin altın talebinde hareketlenme yarattı. Bankacılık sektörü kaynakları TL mevduattan ve para piyasası fonlarından çıkışın altına yöneldiği görüşünü dile getirdi. Merkez Bankası, döviz karşılığı TL swap işlemlerine başladı Türkiye Cumhuriyet Merkez Bankası (TCMB), bankalara Türk lirası likidite yönetiminde esneklik sağlamak amacıyla döviz karşılığı türk lirası swap işlemlerine başladı. Bankalardan gelen talep üzerine başlayan uygulama ile hem kredi hem de faiz tarafındaki oynaklıkların önlenmesi hedefleniyor. 1 trilyon lirayı aşan likidite açığı göz önüne alındığında bankaların bu hamleyle likidite sıkıntısı yaşamasının da öne geçilmesi amaçlanıyor. Uzmanlar, adımın hem bankacılık sistemindeki Türk lirası likiditesinin desteklenmesi hem de döviz rezervlerinin güçlendirilmesi açısından önemli bir gelişme olarak değerlendirilebileceğini dile getirdi. TCMB’nin bu hamlesiyle, bankalardan döviz alınıp karşılığında TL verilmesi yoluyla piyasadaki likiditeyi artırmayı hedeflediğini ifade eden uzmanlar, bu işlemler sayesinde bankanın döviz rezervlerinde de artış sağlanabileceğine işaret etti. Uzmanlar, swap işlemlerinin yeniden devreye alınmasının özellikle kısa vadeli Türk lirası fonlama koşullarının sıkılaştığı dönemlerde önemli bir rahatlama sağlayabileceğine değinerek, bu çerçevede söz konusu adımın, para piyasalarında dengeleyici bir rol üstlenmesinin beklendiğini belirtti. Mart ayında döviz satışı 44.1 milyar dolara ulaştı Merkez Bankası geçen hafta 17.8 milyar dolar döviz satışı gerçekleştirdi. QNB ekonomistlerinin hesaplamalarına göre 27 Mart haftasında brüt döviz rezervinin 22 milyar dolar azalışla 155.5 milyar dolara, swap hariç net rezerv de 22.6 milyar dolar azalışla 20.4 milyar dolara indi. Mart ayındaki döviz satışı 44.1 milyar dolara ulaştı. QNB ekonomistleri geçen hafta içerisinde bankaların TCMB’de zorunlu karşılık ve teminat depo çerçevesinde tuttukları döviz miktarının 0.4 milyar dolar artmasının, brüt rezervi olumlu etkilediğini belirtirken bunu hariç tutan net rezervin ise 22.4 milyar dolar azalışla 35 milyar dolara indiğini hesapladı. QNB ekonomistlerinin hesaplamalarına göre net rezerv içinde değerlendirilen yurt içi bankalarla yapılan satım yönlü swap hacminin 27 Mart haftasında 0.2 milyar dolar azalması, net rezervi olumlu etkiledi. Altın fiyatlarının gerilemesinin ise net rezervde 4.3 milyar dolarlık azalışa yol açtı. Kamunun döviz mevduatı da incelenen hafta içerisinde 0.5 milyar dolar düştü. QNB ekonomistleri “Sonuç olarak, bu saydığımız işlemler net rezervin geçen hafta 4.6 milyar dolar gerilemesine neden olmuştur. Net rezervdeki değişimi dikkate aldığımızda, bunun dışında kalan işlemlerle toplamda 17.8 milyar dolar döviz satışı gerçekleştiğini hesaplıyoruz. Mart ayındaki döviz satışı 44.1 milyar dolara ulaştı” dedi.

İsrail Merkez Bankası faiz oranını yüzde 4,5'te sabit tuttu Haber

İsrail Merkez Bankası faiz oranını yüzde 4,5'te sabit tuttu

Bu karar, jeopolitik gelişmeler ve ılımlı ekonomik toparlanma hızı ışığında alındı. Çeşitli sektörlerdeki arz kısıtlamaları devam ediyor ve bu durum, gerçek GSYİH ile uzun vadeli beklenen seviyesi arasındaki farkın azalmasını yavaşlatıyor. Enflasyon oranı %3,4 seviyesinde kalmaya devam ediyor. KDV artışı başta olmak üzere vergi değişiklikleri, devam eden arz kısıtlamaları ve aşırı talep, yılın ilk yarısında enflasyon oranını artıracak faktörler olarak öngörülüyor. Ancak, enflasyonun yılın ikinci yarısında hedef aralık içinde ılımlı bir seyir izlemesi bekleniyor. Research Departmanı, 2024 yılı için %0,6 ve 2025 yılı için %4,0 GSYİH büyümesi öngörüyor; bu rakamlar Ekim tahminlerine göre hafif bir artışı işaret ediyor. Departman ayrıca 2026 yılı için %4,5'lik bir GSYİH büyümesi tahmin ediyor. İşgücü piyasası, katılım ve istihdam oranlarında küçük iyileşmeler gösteriyor; buna geniş işsizlikte hafif bir düşüş ve ılımlı ücret artışları eşlik ediyor. Ülkenin risk primi, 5 yıllık CDS'te, dolar cinsinden devlet tahvillerinin spreadinde ve şekel cinsinden tahvil getirisinde görüldüğü üzere önemli ölçüde azaldı. Ancak, savaş öncesi döneme kıyasla hala yüksek seviyelerde seyrediyor. Son faiz kararından bu yana şekel, ABD doları karşısında yaklaşık %0,5, euro karşısında %2,4 ve nominal efektif döviz kuru bazında %1,9 değer kazandı. Konut piyasasında, konut fiyatlarındaki yıllık artış oranı %6,7'ye ulaşarak yükselmeye devam etti. Ancak, inşaat sektörü faaliyeti, özellikle önemli işgücü kısıtlamaları nedeniyle savaş öncesi döneme göre daha düşük seviyelerde seyrediyor. Para Politikası Kurulu'nun devam eden savaş ortamındaki politikası, piyasaları istikrara kavuşturmaya ve belirsizliği azaltmaya, aynı zamanda fiyat istikrarını sağlamaya ve ekonomik faaliyeti desteklemeye odaklanıyor. Faiz oranı patikası, enflasyonun hedefine yakınsaması, finansal piyasalardaki istikrarın sürmesi, ekonomik faaliyet ve maliye politikası doğrultusunda belirlenecek. Faiz oranıyla ilgili bir sonraki karar 24 Şubat 2025 Pazartesi günü açıklanacak.

Avrupa Merkez Bankası faiz indirdi Haber

Avrupa Merkez Bankası faiz indirdi

Bu karar, enflasyon görünümünün ve para politikası aktarım mekanizmasının gücüne yönelik yapılan güncellenmiş değerlendirmelerin ardından alındı. Karar, para politikasındaki sıkılaştırma adımlarını kademeli olarak hafifletme çabasının bir parçası olarak değerlendirildi. Enflasyon Beklentileri Sabit Kaldı ECB'nin güncel projeksiyonlarına göre, manşet enflasyon oranı 2024’te %2,5, 2025’te %2,2 ve 2026’da %1,9 olarak öngörülüyor. Hizmetler sektöründeki beklenenden yüksek enflasyon nedeniyle çekirdek enflasyon tahminleri hafif yükseltilse de, uzun vadede hızlı bir düşüş bekleniyor. Çekirdek enflasyonun 2023'te %2,9'dan 2025'te %2,0'ye gerilemesi hedefleniyor. Ekonomik Büyüme Yavaş Seyrediyor ECB, Euro Bölgesi ekonomisinin 2024’te %0,8, 2025’te ise %1,3 oranında büyümesini bekliyor. Ancak bu büyüme tahminleri, Haziran ayındaki projeksiyonlara kıyasla hafif bir aşağı yönlü revizyon içeriyor. Özellikle zayıf iç talep ve özel tüketimdeki durgunluk, büyüme oranlarının beklenenden daha düşük gerçekleşmesine neden oluyor. Para Politikası ve Faiz Oranları ECB, faiz oranlarını yeterince sınırlı bir seviyede tutarak enflasyonu %2 hedefi doğrultusunda kontrol etmeye kararlı olduğunu açıkladı. Bu bağlamda, ana refinansman operasyonları faizi %3,65’e, marjinal kredi verme faizi ise %3,90’a düşürüldü. 18 Eylül 2024 itibarıyla geçerli olacak bu değişiklikler, para politikasının daha esnek ve verimli hale getirilmesi amacıyla yapılan düzenlemeler kapsamında alındı. Varlık Alım Programları ve Pandemi Acil Durum Alım Programı ECB, Varlık Alım Programı (APP) ve Pandemi Acil Durum Alım Programı (PEPP) çerçevesindeki portföylerini kademeli olarak azaltıyor. PEPP kapsamındaki tahvil yatırımları 2024 sonuna kadar durdurulacak. Ancak, pandemi sürecinde bozulan para politikası aktarım mekanizmasını desteklemek amacıyla PEPP esneklikle kullanılmaya devam edecek.

logo
En son gelişmelerden anında haberdar olmak için 'İZİN VER' butonuna tıklayınız.