SON DAKİKA
Hava Durumu

#Bütçe Açığı

Ekometre - Bütçe Açığı haberleri, son dakika gelişmeleri, detaylı bilgiler ve tüm gelişmeler, Bütçe Açığı haber sayfasında canlı gelişmelerle ulaşabilirsiniz.

2027’de vergi yükü 19,9 trilyon liraya çıkıyor Haber

2027’de vergi yükü 19,9 trilyon liraya çıkıyor

Bütçede 3 trilyon 868 milyar liralık açık ve 3 trilyon 975 milyar liralık faiz ödemesi de dikkat çekiyor. 2027 yılı bütçesinde vergi gelirlerinin toplam gelirler içindeki ağırlığı öne çıkıyor. Katma Değer Vergisi’nden (KDV) 5 trilyon 681 milyar, Gelir Vergisi’nden 5 trilyon 533 milyar, Özel Tüketim Vergisi’nden (ÖTV) 3 trilyon 284 milyar ve Kurumlar Vergisi’nden 2 trilyon 223 milyar lira gelir elde edilmesi hedefleniyor. Sözcü’den Veli Toprak’ın haberine göre bütçede faiz ödemeleri için 3 trilyon 975 milyar lira kaynak ayrıldı. Bu tutar, toplam bütçe giderlerinin yaklaşık yüzde 14,6’sına karşılık geliyor. Bütçenin TBMM Plan ve Bütçe Komisyonu’ndaki görüşmelerine 21 Ekim Çarşamba günü başlanacak. Bütçe açığı 3,8 trilyon lirayı aşacak 2027 yılı için 27 trilyon 276 milyar lira gider ve 23 trilyon 408 milyar lira gelir öngörülüyor. Buna göre bütçe açığının 3 trilyon 868 milyar liraya ulaşması bekleniyor. Eğitim ve sağlık harcamaları için toplam 8,3 trilyon lira kaynak ayrılması planlanıyor. Bütçede personel giderleri 7 trilyon 117 milyar, mal ve hizmet alım giderleri 2 trilyon 184 milyar, cari transferler 10 trilyon 240 milyar lira olarak hesaplandı. Sermaye giderlerine 1 trilyon 855 milyar, sermaye transferlerine 750 milyar, borç verme giderlerine 613 milyar ve yedek ödeneklere 542 milyar lira ayrılması öngörülüyor. Savunma harcamalarında artış Savunma harcamaları için 2 trilyon 206 milyar, iç güvenlik harcamaları için 1 trilyon 248 milyar lira kaynak ayrılması planlanıyor. Böylece iki kalemin toplamı 3 trilyon 454 milyar liraya ulaşıyor. Milli Savunma Bakanlığı’nın silah, mühimmat ve savunma sistemleri alımlarına yönelik ödeneklerinde ise yüzde 229 artış öngörülüyor. Sosyal yardımların bütçedeki payı yüzde 4,9 Dar gelirli vatandaşlara yönelik sosyal yardım ve destekler için 1 trilyon 341 milyar lira ödenek ayrılması planlanıyor. Bu tutar, toplam bütçe giderlerinin yaklaşık yüzde 4,9’una karşılık geliyor. Ödeme gücü bulunmayan vatandaşların sağlık primleri için 186 milyar, yaşlılık ve engelli aylıkları için 132 milyar, engellilere yönelik evde bakım desteği için 109 milyar ve doğum yardımları için 84 milyar lira kaynak öngörülüyor. Elektrik ve doğal gaz desteğinin milli gelire oranının 2021’deki yüzde 1,1 seviyesinden 2027’de yüzde 0,5’e gerilemesi bekleniyor. SGK işveren prim desteği için 351 milyar, reel kesime yönelik destekler için ise 658 milyar lira ayrılması planlanıyor.

Avrupa’da borç alarmı büyüyor Haber

Avrupa’da borç alarmı büyüyor

Avrupa’da artan kamu borcu ve bütçe açıkları, finans piyasalarında endişeleri artırıyor. Fransa’daki mali sorunların ardından yatırımcıların odağı İtalya’ya çevrilirken Başbakan Giorgia Meloni hükümetinin savunma ve enerji harcamalarına yönelik planları, ülkenin mali görünümüne ilişkin tartışmaları yeniden gündeme taşıdı. Goldman Sachs, artan bütçe açıkları ve yüksek borçlanma maliyetlerinin İtalya’nın kamu borcunu azaltmasını zorlaştırabileceğine dikkat çekti. PIMCO ise İtalya’nın Fransa’ya kıyasla bazı yapısal avantajlara sahip olduğunu değerlendiriyor. Fransa’dan sonra İtalya gündemde Avrupa’da kamu maliyesine yönelik kaygılar giderek daha fazla ülkenin ekonomik görünümünü etkiliyor. Fransa’da artan borç yükü ve siyasi belirsizliklerin ardından İtalya’nın bütçe dengesi ve borçlanma politikaları da uluslararası yatırımcıların yakın takibine girdi. Meloni hükümetinin savunma ve enerji harcamaları için hazırladığı yeni mali plan, bütçe açığı tahminlerinin yükselmesine neden oldu. Yüksek faiz oranları ve artan kamu harcamaları, ülkenin borçlanma maliyetleri üzerindeki baskıyı artırabilecek başlıca unsurlar arasında yer alıyor. Meloni hükümetinden 28 milyar euroluk mali plan İtalya hükümeti, savunma ve enerji harcamalarını karşılamak amacıyla 2027 ve 2028 yıllarını kapsayan ek mali esneklik planı hazırladı. Avrupa Birliği’nin belirli koşullarda kamu harcamalarına esneklik sağlayan mali kuralları kapsamında değerlendirilen planın, iki yıllık dönemde yaklaşık 29 milyar euroya kadar ek mali alan oluşturabileceği belirtiliyor. Hükümetin 2 Ekim’de kabul ettiği kamu maliyesi planında, Avrupa Birliği’nin ulusal muafiyet mekanizmasından yararlanılması öngörülüyor. Söz konusu tutar, tamamı kullanılmış bir borçlanma miktarından ziyade planlanan ek mali esnekliği ifade ediyor. Bütçe açığı hedefleri yukarı çekildi İtalya’nın yeni mali çerçevesinde bütçe açığının gayrisafi yurt içi hasılaya (GSYİH) oranının 2027’de yüzde 3,4, 2028’de ise yüzde 3,2 olması bekleniyor. Hükümetin açıkladığı bütçe açığı projeksiyonları şöyle: 2026: GSYİH’nin yüzde 2,9’u 2027: GSYİH’nin yüzde 3,4’ü 2028: GSYİH’nin yüzde 3,2’si 2029: GSYİH’nin yüzde 2,3’ü Tahminler, bütçe açığının 2026’da yüzde 3 seviyesinin altında kalmasının ardından 2027 ve 2028’de yeniden bu eşiği aşabileceğine işaret ediyor. Goldman Sachs’tan yüzde 137 borç tahmini Goldman Sachs Kıdemli Avrupa Ekonomisti Filippo Taddei, İtalya hükümetinin bütçe açığı hedeflerini yukarı yönlü revize etmesini önemli bir gelişme olarak değerlendirdi. Taddei’ye göre genişleyen bütçe açıkları ve sıkı finansman koşulları, kamu borcunun milli gelire oranının düşürülmesini zorlaştırabilir. Goldman Sachs, İtalya’nın kamu borcunun GSYİH’ye oranının 2028’de yaklaşık yüzde 137’ye ulaşabileceğini öngörüyor. Bu tahmin, ülkenin yüksek borç yükünün önümüzdeki yıllarda da Avrupa ekonomisinin temel risk başlıklarından biri olabileceğini gösteriyor. İtalya hükümetinin kendi projeksiyonlarında ise kamu borcu oranının 2027’de yüzde 138,5 civarında zirve yaptıktan sonra 2028’de yüzde 137,9’a gerilemesi bekleniyor. Bu nedenle İtalya’nın Avrupa’nın en yüksek borç oranına sahip ülkesi olacağı kesinleşmiş değil. Ülkenin sıralamadaki konumu, diğer Avrupa ekonomilerinin borç dinamiklerine de bağlı olacak. Seçim belirsizliği yatırımcıların odağında İtalya’nın mali görünümünü etkileyen unsurlar arasında siyasi gelişmeler de bulunuyor. Olağan takvime göre en geç Aralık 2027’de yapılması beklenen genel seçimler öncesinde siyasi partilerin ekonomi politikaları ve harcama vaatleri yatırımcılar tarafından yakından izleniyor. Seçim dönemlerinde kamu harcamalarını artırmaya yönelik vaatlerin öne çıkması, bütçe açıklarını azaltmayı amaçlayan mali disiplin politikalarının uygulanmasını zorlaştırabiliyor. Yatırımcılar bu nedenle yalnızca İtalya’nın mevcut borç seviyesini değil, seçim sonrasında izlenebilecek ekonomi politikalarını da değerlendiriyor. Yükselen tahvil faizleri borçlanma maliyetlerini artırıyor İtalya’nın kamu borcuna ilişkin endişeler, devlet tahvili piyasasında da etkisini gösteriyor. Özellikle 10 yıllık İtalyan devlet tahvillerinin getirileri, ülkenin finansman koşullarını değerlendirmek açısından önem taşıyor. Tahvil getirilerinin yüksek seviyelerde kalması, yeni borçlanmaları ve vadesi gelen borçların yeniden finanse edilmesini daha maliyetli hale getirebilir. Bu durum, yüksek borç stokuna sahip ülkelerde faiz giderlerinin bütçe üzerindeki yükünü artırabilir. İtalya’da genişleyen bütçe açıklarının yüksek finansman maliyetleriyle aynı döneme denk gelmesi, kamu borcunun sürdürülebilirliğine ilişkin tartışmaları güçlendiriyor. UBS’nin İtalyan tahvillerine yönelik pozisyonu Uluslararası yatırım bankası UBS’nin İtalyan devlet tahvillerine yönelik kısa pozisyon aldığına ilişkin değerlendirmeler de piyasalardaki risk algısı açısından dikkat çekiyor. Kısa pozisyon, bir finansal varlığın fiyatındaki düşüşten kazanç sağlamayı amaçlayan yatırım stratejisi olarak biliniyor. Tahvil fiyatları ile getirileri genellikle ters yönde hareket ettiğinden, tahvil fiyatlarındaki düşüş getiri oranlarını yükseltebiliyor. Bununla birlikte UBS’nin yaklaşımı, bütün yatırımcıların İtalya için aynı risk senaryosunu benimsediği anlamına gelmiyor. PIMCO’ya göre İtalya’nın Fransa karşısında avantajları var Küresel varlık yönetim şirketi PIMCO’nun Portföy Yöneticisi Konstantin Veit, İtalya’nın Fransa’ya kıyasla bazı yapısal avantajlara sahip olduğunu savunuyor. Veit’in değerlendirmesinde iki ülkenin devlet tahvillerindeki yatırımcı dağılımı öne çıkıyor. Fransız devlet tahvillerinde yabancı yatırımcıların önemli paya sahip olması, piyasa dalgalanmalarına karşı hassasiyeti artırabilecek bir unsur olarak değerlendiriliyor. İtalya’da ise yerli yatırımcı tabanının daha güçlü olması, tahvil piyasasında istikrar sağlayabilecek faktörlerden biri olarak gösteriliyor. İtalya’nın birincil bütçe dengesi de bu karşılaştırmada önem taşıyor. Kamu gelirleri ile faiz dışı harcamalar arasındaki farkı ifade eden birincil bütçe dengesinin Fransa’ya kıyasla daha güçlü olması, İtalya açısından olumlu bir unsur olarak değerlendiriliyor. Veit ayrıca İtalya’nın siyasi yapısına ve geçmişte zorlu mali kararları uygulama deneyimine dikkat çekiyor. Fransa ve İtalya’nın borç riskleri farklılaşıyor Fransa ve İtalya, yüksek kamu borçları, bütçe açıkları ve borçlanma maliyetleri nedeniyle Avrupa piyasalarında yakından izlenen ekonomiler arasında bulunuyor. Ancak iki ülkenin yatırımcı tabanı, birincil bütçe dengesi ve siyasi koşulları bakımından farklılıkları bulunuyor. İtalya’da yüksek borç stoku ve faiz giderleri öne çıkarken Fransa’da bütçe açıkları ve siyasi belirsizlikler önemli risk başlıkları arasında yer alıyor. Bu farklılıklar, iki ülkenin mali sorunlarının piyasalarda aynı şekilde fiyatlandırılmayabileceğine işaret ediyor. Avrupa’da yeni bir borç krizi yaşanır mı? Avrupa’da artan kamu borcu, yüksek tahvil getirileri ve bütçe açıkları, yeni bir borç krizi ihtimaline ilişkin tartışmaları gündemde tutuyor. Goldman Sachs, genişleyen bütçe açıkları ve finansman maliyetlerinin İtalya’nın borç oranını yüksek tutabileceğine dikkat çekerken PIMCO, ülkenin Fransa’ya kıyasla sahip olduğu yapısal avantajları öne çıkarıyor. İtalya’nın önümüzdeki dönemdeki mali görünümü, bütçe hedeflerinin uygulanmasına, faiz oranlarının seyrine, ekonomik büyümeye ve seçim sonrasında izlenecek politikalara bağlı olacak. Mevcut göstergeler kamu maliyesi üzerindeki baskının arttığına işaret etse de İtalya’da yeni bir borç krizinin kaçınılmaz olduğu sonucuna varmak için yeterli veri bulunmuyor.
Şimşek: Dezenflasyon süreci beklenenden uzun sürebilir Haber

Şimşek: Dezenflasyon süreci beklenenden uzun sürebilir

Motorindeki uygulamanın ise yıl sonuna kadar kısmi olarak sürdürüleceğini belirten Şimşek, 2026 bütçesinde sistem nedeniyle önemli miktarda kamu gelirinden feragat edildiğini söyledi. Hazine ve Maliye Bakanı Mehmet Şimşek, Orta Vadeli Program (OVP), bütçe dengesi, enflasyon ve reel sektöre yönelik desteklere ilişkin değerlendirmelerde bulundu. Şimşek, ekonomi politikasında dezenflasyon hedefinin korunduğunu ancak sürecin öngörülenden daha yavaş ilerlediğini belirtti. Eşel mobil 2027'de devam etmeyecek Akaryakıt fiyatlarına yönelik eşel mobil uygulamasının geleceğine ilişkin açıklama yapan Şimşek, gelecek yılın bütçe planlamasında sistemin devamının öngörülmediğini söyledi. Şimşek, uygulamanın motorinde yıl sonuna kadar kısmi olarak sürdürüleceğini belirterek, bunun nedeninin motorinin taşımacılık ve tarım başta olmak üzere rekabet gücü açısından önemli bir maliyet unsuru olması olduğunu ifade etti. Bakan Şimşek, 2026 yılında eşel mobil uygulaması nedeniyle kamu gelirlerinden önemli ölçüde feragat edildiğini de kaydetti. Bütçe açığı beklentisi yüzde 3,1 Şimşek, OVP açısından en bağlayıcı hedefin bütçe olduğunu vurguladı. 2026 yılında bütçe açığının milli gelire oranının yüzde 3,5 olan hedefin altında, yüzde 3,1 seviyesinde gerçekleşmesinin beklendiğini belirten Şimşek, eşel mobil nedeniyle gelir kaybına rağmen bütçe performansının hedeflerin üzerinde olduğunu söyledi. Dezenflasyon süreci beklenenden uzun sürebilir Ekonomi politikalarının temel çerçevesinin son üç yıldır korunduğunu belirten Şimşek, önceliğin dezenflasyon olduğunu ancak sürecin arzulanan hızda ilerlemediğini ifade etti. Şimşek, dış şokların enflasyon görünümü üzerinde önemli etkisi bulunduğunu belirterek, savaş yaşanmamış olsaydı enflasyonun mevcut seviyesinden en az 7 puan daha düşük olacağını söyledi. Yıl sonu enflasyonuna ilişkin de değerlendirmede bulunan Şimşek, savaşın etkisi olmasaydı yıl sonunda enflasyonun yüzde 20-22 civarında gerçekleşebileceğini ifade etti. Kamu çalışanları ve emeklilere enflasyon mesajı Şimşek, kamu çalışanları ve emeklilerin maaşlarının en az enflasyon oranında artırılacağını belirtti. Dezenflasyon politikasının seçim sürecinde de sürdürüleceğini kaydeden Şimşek, hayat pahalılığıyla mücadelenin ekonomi yönetiminin öncelikleri arasında bulunduğunu vurguladı. 2026 büyüme beklentisi yüzde 3,3 Türkiye ekonomisinin yaşanan dış şoka rağmen 2026 yılında yüzde 3,3 büyümesinin beklendiğini belirten Şimşek, büyüme hedefindeki sapmanın şokun büyüklüğüne kıyasla sınırlı kaldığını söyledi. Tek haneli enflasyon sonrası kur rejimi mesajı Şimşek, Türkiye'de normal koşullarda dalgalı kur rejiminin ideal olduğunu ancak mevcut şartların daha esnek bir kur rejimine geçişe izin vermediğini söyledi. Enflasyonun tek haneye gerilemesi halinde daha esnek bir kur rejiminin gündeme gelebileceğini belirten Şimşek, mevcut koşullarda ise bunun için erken olduğunu ifade etti. Reel sektöre hedefli destek vurgusu Ekonomi politikalarında yalnızca kur üzerinden değerlendirme yapılmasının doğru olmadığını belirten Şimşek, rekabet gücünün artırılması için enerji maliyetleri, finansmana erişim ve verimlilik gibi başlıkların birlikte ele alınacağını söyledi. Şimşek, reel sektöre yönelik desteklerin seçici ve hedefli şekilde sürdürüleceğini belirtirken, genel para politikasının gevşetilmesi yaklaşımını doğru bulmadıklarını ifade etti. Çiftçi kredilerinde ortalama faiz yüzde 12 Tarım sektörüne yönelik finansman desteğine de değinen Şimşek, çiftçilere kullandırılan kredilerde ortalama faiz oranının yüzde 12 olduğunu söyledi. Yaklaşık 1 milyon çiftçiye kredi imkânı sağlandığını belirten Şimşek, kredi faizlerinin yüzde 70'inin kamu tarafından karşılandığını ifade etti. Eximbank'ın kredi kapasitesi 60 milyar dolara ulaştı İhracatçılara yönelik desteklerin artırıldığını belirten Şimşek, Eximbank'ın bu yıl sağlayabileceği kredi kapasitesinin 60 milyar dolara yükseldiğini söyledi. Şimşek ayrıca belirlenen 284 ürün grubunda yatırım yapacak şirketlere 10 yıl vadeli, toplam büyüklüğü 750 milyar TL olan yatırım kredisi imkânı sunulduğunu belirtti. İmalat sanayisine yönelik işletme sermayesi desteğinin ise bu yıl 250 milyar TL ile başlatılacağını ve ilerleyen dönemde artırılabileceğini açıkladı. Sosyal konut programına 250 milyar TL Deprem konutlarının önemli ölçüde tamamlandığını belirten Şimşek, önümüzdeki birkaç yıl boyunca yılda 750 bin sosyal konut inşa edilmesinin planlandığını söyledi. Sosyal konut programı için bütçeden 250 milyar TL kaynak ayrılacağını açıkladı. 2027 bütçesinde gelir artışı bekleniyor Şimşek, 2027 bütçesinde gelir artışının önemli bölümünün nominal GSYH büyümesinden kaynaklanacağını, kalan bölümün ise eşel mobil uygulamasının sona ermesi ve kayıt dışılıkla mücadeleden elde edilecek gelirlerle ilişkilendirildiğini belirtti. Bu çerçevede 2027 yılı itibarıyla eşel mobil uygulamasının bütçe planlamasından çıkarılması, akaryakıt fiyatlarının kamu gelirleri ve tüketici fiyatları üzerindeki etkisi açısından izlenecek başlıklardan biri olacak.

Faiz ve cezalar vergiyi geçti Haber

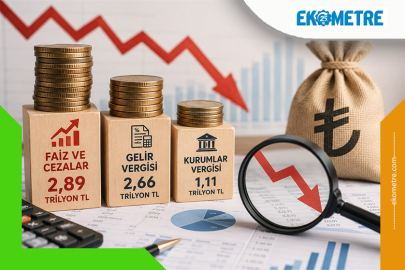
Faiz ve cezalar vergiyi geçti

Bu tutar, aynı dönemdeki 2 trilyon 663 milyar liralık gelir vergisi ve 1 trilyon 111 milyar liralık kurumlar vergisi tahakkukunu geride bıraktı. Ancak yüksek tahakkuka rağmen özellikle vergi cezalarında tahsilat oranlarının oldukça düşük kalması dikkat çekti. Türkiye'nin bütçe gelirlerinde faiz, pay ve cezalardan oluşan kalemin ağırlığı yılın ilk yedi ayında dikkat çekici seviyeye ulaştı. Ocak-Temmuz 2026 döneminde bu kalemdeki toplam tahakkuk 2 trilyon 892 milyar lira olurken, gelir vergisi tahakkuku 2 trilyon 663 milyar, kurumlar vergisi tahakkuku ise 1 trilyon 111 milyar lirada kaldı. Genel yönetim bütçe gelir tahakkuku aynı dönemde toplam 13 trilyon 951 milyar liraya ulaştı. Bütçenin 7 aylık uygulama sonuçları, faiz, pay ve cezalardan oluşan tahakkukun hem gelir vergisini hem de kurumlar vergisini aşan bir büyüklüğe ulaştığını ortaya koydu. Bütçe 7 ayda 1,3 trilyon lira açık verdi Genel bütçe dengesi Ocak-Temmuz döneminde 1 trilyon 293 milyar lira açık verdi. Yalnızca temmuz ayında ise bütçe açığı 318 milyar lira olarak gerçekleşti. Yılın ilk yedi ayında genel bütçe gelirleri 13 trilyon 951 milyar liraya ulaşırken, bunun 3 trilyon 775 milyar lirasını gelir, kâr ve sermaye kazançları üzerinden alınan vergiler oluşturdu. Gelir vergisi 2 trilyon 663 milyar lira ile en yüksek tahakkukun gerçekleştiği vergi kalemi olurken, toplam bütçe gelirleri içindeki payı yüzde 19,6 seviyesinde kaldı. Yılın tamamı için 5 trilyon 130 milyar liralık gelir vergisi hedeflenirken, ilk yedi aydaki tahakkukun 2 trilyon 217 milyar liralık bölümü tahsil edildi. Böylece gelir vergisinde tahsilatın tahakkuka oranı yüzde 83,2 oldu. Kurumlar vergisinde ise yıl sonu gelir beklentisi 1 trilyon 613 milyar lira olarak belirlenmişti. Ocak-Temmuz döneminde 1 trilyon 111 milyar liralık tahakkuka karşılık 836 milyar lira tahsil edildi. Tahsilat/tahakkuk oranı yüzde 75,2 olarak hesaplandı. Faiz ve ceza kaleminin payı yüzde 20,7'ye ulaştı Faiz, pay ve cezalardan oluşan kalemde yılın ilk yedi ayında 2 trilyon 892 milyar liralık tahakkuk gerçekleşti. Bu tutar, toplam tahakkukun yüzde 20,7'sine karşılık geldi. Söz konusu tutarın 1 trilyon 114 milyar lirası faiz gelirlerinden, 1 trilyon 315 milyar lirası ise para cezalarından oluştu. Ancak bu kalemdeki yüksek tahakkuk, tahsilat rakamlarına aynı ölçüde yansımadı. Yedi aylık dönemde faiz, pay ve cezalardan toplam 823 milyar lira tahsil edilirken, tahsilat/tahakkuk oranı yüzde 28,5'te kaldı. Vergi cezalarında tahsilat sorunu dikkat çekti Hüseyin Gökçe'nin haberine göre, özellikle vergi cezalarında tahakkuk ile tahsilat arasındaki fark dikkat çekici boyutlara ulaştı. Ocak-Temmuz döneminde para cezaları için toplam 1 trilyon 315 milyar liralık tahakkuk oluştu. Bunun önemli bölümünü vergi cezaları oluşturdu. Temmuz sonu itibarıyla birikimli vergi cezası tahakkuku 792 milyar liraya ulaştı. Vergi cezalarının büyük bölümünü, artan saha denetimleriyle kesilen “diğer vergi cezaları” oluşturdu. Bu kalemde 704 milyar liralık tahakkuk gerçekleşirken, vergi ve diğer amme alacaklarına ilişkin gecikme zammı kaynaklı tahakkuk ise 83 milyar lira oldu. 704 milyar liralık cezadan yalnızca 23 milyar lira tahsil edildi Vergi cezalarında tahsilat performansı ise tahakkuk rakamlarının oldukça gerisinde kaldı. Toplam 792 milyar liralık vergi cezası tahakkukuna karşılık 78 milyar lira tahsil edildi ve tahsilat/tahakkuk oranı yüzde 10 seviyesinde gerçekleşti. Cezaların en büyük bölümünü oluşturan “diğer vergi cezaları” kaleminde tablo daha da çarpıcı oldu. 704 milyar liralık tahakkuka rağmen yalnızca 23 milyar liralık tahsilat yapılabildi. Böylece bu kalemde tahsilatın tahakkuka oranı yüzde 3,4'te kaldı. Başka bir ifadeyle, yılın ilk yedi ayında tahakkuk eden bu vergi cezalarının yüzde 90'ından fazlası henüz tahsil edilemedi.

Kısa vadeli rahatlama uzun vadeli risk Haber

Kısa vadeli rahatlama uzun vadeli risk

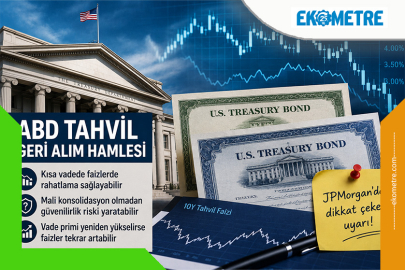
JPMorgan’dan ABD tahvil hamlesine uyarı: Bankaya göre mali disiplin sağlanmazsa yatırımcıların talep ettiği ek getiri yeniden yükselebilir. ABD Hazinesinin uzun vadeli tahvillerde geri alım miktarını artırma kararı Wall Street’in önde gelen bankalarını ikiye böldü. JPMorgan, hamlenin kısa vadede tahvil faizlerini aşağı çekebileceğini kabul ederken, ABD’nin temel mali sorunları çözülmeden uygulanacak bir politikanın uzun vadede piyasa güvenini zedeleyebileceği uyarısında bulundu. Jay Barry’nin de aralarında yer aldığı JPMorgan stratejistleri, Hazine’nin attığı adımın borçlanma maliyetlerindeki yükselişi geçici olarak hafifletebileceğini ancak yüksek faizlerin arkasındaki yapısal nedenleri ortadan kaldırmayacağını değerlendirdi. JPMorgan’a göre sorun borç maliyetinden daha derin Bankanın analizinde, tahvil geri alımlarının yüksek borçlanma maliyetlerini baskılayabileceği ancak ABD'nin mali görünümündeki temel bozulmayı tek başına düzeltemeyeceği vurgulandı. JPMorgan stratejistlerine göre piyasaların asıl odaklandığı konu, yalnızca tahvil faizlerinin hangi seviyeye gerileyeceği değil, Washington'ın artan kamu borcu ve bütçe açığı karşısında ne kadar sürdürülebilir bir mali politika izleyeceği. Bu nedenle geri alım programının, mali konsolidasyonla desteklenmemesi halinde yatırımcıların gözünde geçici bir müdahale olarak kalabileceği ifade edildi. Yüzde 6'lık bütçe açığı alarm veriyor JPMorgan, ABD ekonomisinin tam istihdama yakın seyrettiği bir dönemde bütçe açığının GSYH'nin yaklaşık yüzde 6'sı seviyesinde bulunmasına özellikle dikkat çekti. Normal koşullarda ekonomik büyümenin ve istihdamın güçlü olduğu dönemlerde kamu maliyesinin daha dengeli bir görünüm sergilemesi beklenirken, mevcut tablonun yatırımcılar açısından soru işaretleri yarattığı belirtildi. Banka, kalıcı bir mali disiplin programı olmadan Hazine'nin tahvil piyasasına yönelik hamlelerinin güvenilirlik tartışmasını beraberinde getirebileceği görüşünde. Tahvil faizleri yeniden yükselebilir JPMorgan’ın en önemli uyarılarından biri de borç yönetimindeki olası politika değişikliğine ilişkin oldu. Hazine'nin “düzenli ve öngörülebilir” tahvil ihraç yaklaşımından uzaklaşarak piyasa koşullarına göre daha fırsatçı bir strateji izlemesi halinde yatırımcıların uzun vadeli risk algısının değişebileceği belirtildi. Böyle bir durumda yatırımcıların uzun vadeli tahvilleri elde tutmak için talep ettiği ek getiri, yani vade primi yeniden yükselebilir. Bu gelişme de geri alımların kısa vadede faizler üzerinde yarattığı aşağı yönlü etkinin zamanla ortadan kalkmasına yol açabilir. İki hafta arayla gelen karar dikkat çekti JPMorgan stratejistleri, Hazine'nin son açıklamasının zamanlamasını da olağan dışı buldu. Yeni kararın, eski tahvillerin geri alım takviminin açıklanmasından yalnızca iki hafta sonra gelmesi, Hazine'nin borç yönetimi stratejisinde daha hızlı bir değişime gidip gitmediği sorusunu gündeme taşıdı. Banka, uzun vadeli faizlerin yeniden yükselmesi halinde Hazine'nin uzun vadeli tahvil ihalelerinin büyüklüğünü azaltma seçeneğine daha fazla yönelebileceğini de değerlendirdi. Citi ise tahvil piyasasında fırsat görüyor Citigroup cephesinde ise tablo daha iyimser. Banka, ABD Hazinesinin geri alım hamlesinin tahvil piyasasına destek verebileceğini ve enflasyondaki yavaşlamayla birlikte önümüzdeki dönemde güçlü bir fiyat yükselişinin yaşanabileceğini öngörüyor. Citigroup, bu beklenti doğrultusunda müşterilerine 20 yıllık ABD tahvillerinde alım tavsiyesinde bulundu. İki bankanın değerlendirmeleri, Hazine'nin hamlesinin kısa vadeli etkisi konusunda önemli bir görüş ayrılığı olmadığını, ancak asıl tartışmanın bu desteğin ne kadar sürdürülebilir olduğu üzerinde yoğunlaştığını gösteriyor. JPMorgan, mali sorunlar çözülmeden faizlerde kalıcı bir rahatlama beklemenin riskli olduğu uyarısını yaparken, Citi mevcut piyasa koşullarının tahvil yatırımcıları için fırsat yaratabileceğini düşünüyor.

Şimşek: Türkiye güçlü bir üretim üssü Haber

Şimşek: Türkiye güçlü bir üretim üssü

Hazine ve Maliye Bakanı Mehmet Şimşek, Türkiye'nin güçlü üretim kapasitesi, stratejik konumu ve mali disiplini sayesinde yatırımcılar için önemli fırsatlar sunduğunu belirtti. Şimşek, bütçe açığı ve kamu borcu göstergelerinde kaydedilen iyileşmeye dikkat çekerek Türkiye ekonomisinin temellerinin güçlü olduğunu vurguladı. Küresel Kadınlar Zirvesi 2026 kapsamında düzenlenen "Türkiye'de Ticaret Yapmak" oturumunda konuşan Şimşek, jeopolitik gerilimler, ticarette artan korumacılık ve yüksek küresel borçluluğun dünya ekonomisi üzerinde baskı oluşturduğunu ifade etti. Türkiye'nin 1,6 trilyon dolarlık ekonomik büyüklüğe sahip olduğunu belirten Şimşek, satın alma gücü paritesine göre bu rakamın 4 trilyon doların üzerine çıktığını söyledi. Son 23 yılda ekonominin yıllık ortalama yüzde 5,3 büyüdüğünü hatırlatan Şimşek, Türkiye'nin stratejik projelerle bölgesel önemini artırmaya devam ettiğini kaydetti. Türkiye'nin sanayi alanında güçlü bir üretim üssü olduğunu vurgulayan Şimşek, orta gelir tuzağını aşmak için yüksek teknolojili üretime geçişi desteklediklerini ifade etti. Savunma sanayisinde elde edilen teknolojik kazanımların sağlık, tarım ve biyoteknoloji gibi alanlara da aktarılacağını belirten Şimşek, yapay zeka destekli teknolojilerin ekonomik dönüşümde önemli rol oynayacağını söyledi. Sanayi ve tarım sektörlerine yönelik desteklerin sürdüğünü belirten Şimşek, üretim yapan şirketler için kurumlar vergisi oranının yüzde 12,5'e düşürüldüğünü hatırlattı. Hizmet ihracatı gerçekleştiren firmalara da önemli vergi avantajları sağlandığını ifade etti. Makroekonomik programın temel hedefinin kalıcı fiyat istikrarı olduğunu vurgulayan Şimşek, enflasyondaki düşüş sürecinin devam ettiğini belirterek yıl sonunda enflasyonun yüzde 20'li seviyelerde gerçekleşmesini beklediklerini söyledi. Bütçe performansına da değinen Şimşek, deprem harcamalarına rağmen bütçe açığının milli gelire oranının yüzde 5'ten yüzde 2,9'a gerilediğini açıkladı. Kamu borcunun milli gelire oranının yaklaşık yüzde 24 seviyesinde bulunduğunu belirten Şimşek, bu oranın küresel ortalama olan yüzde 74'ün oldukça altında olduğuna dikkat çekti. Dış dengedeki gelişmelerin yönetilebilir seviyede olduğunu ifade eden Şimşek, hükümetin yatırım ortamını iyileştirmeye ve Türkiye'de iş yapmayı kolaylaştırmaya yönelik çalışmalarını kararlılıkla sürdürdüğünü söyledi.

Euro Bölgesi'nde bütçe açığı büyüyor Haber

Euro Bölgesi'nde bütçe açığı büyüyor

Avrupa İstatistik Ofisi (Eurostat), Avrupa Birliği (AB) ve Euro Bölgesi’nin 2024 yılı birinci çeyrek kamu borcu ve bütçe açığı verilerini açıkladı. Verilere göre, Euro Bölgesi’nde geçen yıl son çeyreğinde yüzde 88,2 olan kamu borcunun GSYH'ye oranı, bu yılın ilk çeyreğinde yüzde 88,7'ye çıktı. AB'de de geçen yılın dördüncü çeyreğinde yüzde 81,5 olan kamu borcunun GSYH'ye oranı ilk çeyrekte yüzde 82 seviyesinde ölçüldü. Böylece, toplam kamu borcu Euro Bölgesi'nde 12 trilyon 926 milyar euro, AB'de de 14 trilyon 103 milyar euro seviyesini buldu. Yunanistan en yüksek borç oranına sahip AB üyesi ülkeler arasında yılının ilk çeyreğinde kamu borcunun GSYH'ye oranının en fazla olduğu ülke yüzde 159,8 ile Yunanistan oldu. Yunanistan'ı, yüzde 137,7 ile İtalya, yüzde 110,8 ile Fransa, yüzde 108,9 ile İspanya, yüzde 108,2 ile Belçika ve yüzde 100,4 ile Portekiz izledi. Söz konusu dönemde kamu borcunun GSYH'ye oranının en az olduğu ülkeler ise yüzde 22,6 ile Bulgaristan, yüzde 23,6 ile Estonya ve yüzde 27,2 ile Lüksemburg olarak belirlendi. Bütçe açığı AB'de geçen son çeyreğinde yüzde 3,9 olan bütçe açığının GSYH'ye oranı, ilk çeyrekte yüzde 3 seviyesini indi. Euro Bölgesi'nde de bütçe açığının GSYH'ye oranı aynı dönemde yüzde 4'ten yüzde 3,2'ye geriledi. AB ülkeleri arasında birinci çeyrekte bütçe açığının en yüksek olduğu ülkeler yüzde 7 ile Romanya, yüzde 6 ile Macaristan, yüzde 5,6 ile Fransa ve Bulgaristan, yüzde 5 ile Slovakya, yüzde 4,5 ile Belçika, yüzde 3,7 ile Finlandiya ve yüzde 3,2 ile İspanya oldu. AB kurallarına göre, normal şartlarda üye ülkelerin kamu borçlarının GSYH'lerinin yüzde 60'ını, bütçe açıklarının da GSYH'lerinin yüzde 3'ünü geçmemesi gerekiyor. Bu sınırlar aşıldığında uygulanacak tedbirlerin AB Komisyonuna bildirilmesi ve etkin mücadelenin yapılması gerekiyor. Ancak AB ülkelerinin önemli bir kısmı mali kurallara uymuyor. 

Bütçe açığı 20 yılın zirvesinde Haber

Bütçe açığı 20 yılın zirvesinde

Bütçe, Türkiye'yi sarsan deprem felaketinin yaşandığı 2023 yılında 1,37 trilyon TL açık verdi. Kasım ayında 75,6 milyar lira açık veren merkezi yönetim bütçe dengesi Aralık ayında 842,5 milyar lira ile rekor düzeyde açık verdi. Rekor açıkta bütçe giderlerinin aralık ayında 1,39 trilyon liraya ulaşması etkili oldu. Aynı ayda bütçe gelirleri 550 milyar lira olarak gerçekleşti. Ocak-Aralık döneminde 6,59 trilyon lira bütçe gideri, 5,21 trilyon lira bütçe geliri oluştu. Milli gelire oranla bütçe açığı 20 yılın zirvesinde OVP'deki GSYH projeksiyonlarına göre bakıldığında 2023 yılında bütçe açığının milli gelire oranı yüzde 5,4 olarak kaydedildi. Böylelikle bütçe açığının milli gelire oranı 2003'ten bu yana en yüksek seviyeye çıktı. Orta Vadeli Program'da merkezi yönetim bütçe dengesinin 2023 yılında 1 trilyon 633 milyar TL açık vermesi öngörülmüştü. OVP'de 2023 yılında bütçe açığının GSYH'ye oranla yüzde 6,4 olarak gerçekleşeceği tahmin edilmişti. Merkezi yönetim bütçe dengesi 2022'de 142,7 milyar TL açık verirken, bütçe açığının GSYH'ye oranı yüzde 1 olarak kaydedilmişti. Aralık bütçesinde yüklü transfer dikkat çekti Aralık bütçesindeki rekor açıkta 'Sınıflandırmaya Girmeyen Diğer Kurum, İşletme ve Hane Halkına Yapılan Sermaye Transferleri' başlığındaki 632 milyar TL'lik transfer dikkat çekti. Son dönemde Türkiye Cumhuriyet Merkez Bankası'nın 2023 bilançosundaki zarar sinyalleri öne çıkmıştı. Bankanın 2023 yılına ilişkin değerleme hesabında 800 milyar TL'lik eksi bakiye görülmüştü. Bankanın bu zararında kur korumalı mevduat ödemelerini yüklenmesi önemli etken olmuştu.

logo
En son gelişmelerden anında haberdar olmak için 'İZİN VER' butonuna tıklayınız.